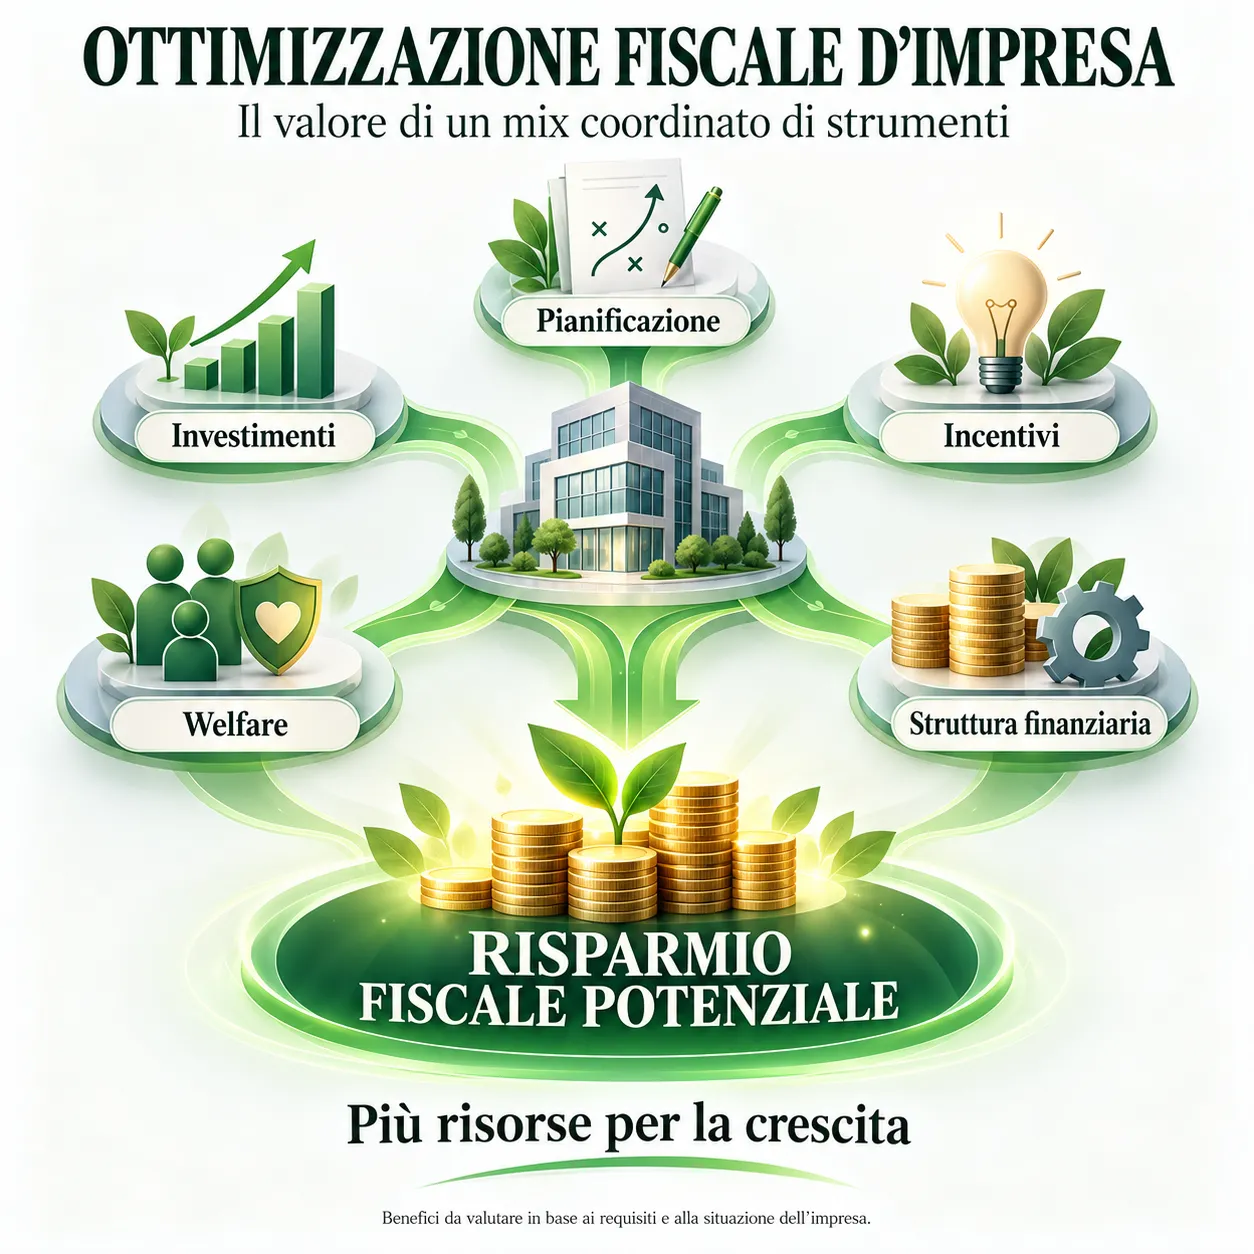
La pianificazione fiscale è l'attività con cui il professionista individua, tra le alternative offerte dall'ordinamento, quella che comporta il carico tributario più contenuto, a parità di risultato economico perseguito dal cliente. Il risparmio fiscale che ne deriva è legittimo se nasce dalla scelta tra regimi e operazioni previsti dal sistema. Non lo è se è ottenuto con operazioni prive di sostanza economica, costruite essenzialmente per aggirare la ratio delle norme sulla tassazione. Analizziamo il perimetro di liceità ed alcune principali leve operative.
Verifica della disciplina vigente
Aliquote, soglie e agevolazioni citate sono soggette a frequenti modifiche, in particolare con le leggi di bilancio. Prima di ogni applicazione è necessario verificare la disciplina in vigore per il periodo d'imposta interessato.
Pianificazione fiscale e abuso del diritto: dove passa il confine
Il riferimento normativo centrale è l'art. 10-bis della L. 212/2000 (Statuto dei diritti del contribuente), introdotto dal D.Lgs. 128/2015. La norma ha unificato la nozione di abuso del diritto e di elusione fiscale.
Il principio di libertà di scelta
Il comma 4 dell'art. 10-bis riconosce espressamente la libertà del contribuente di scegliere tra regimi opzionali diversi offerti dalla legge e tra operazioni comportanti un diverso carico fiscale. È questa la base giuridica della pianificazione lecita. Ne sono esempi:
- optare per un regime forfettario o ordinario;
- esercitare l'attività in forma individuale o societaria;
- aderire al consolidato o alla trasparenza fiscale.
Gli elementi costitutivi dell'abuso
Ai sensi del comma 1, configurano abuso del diritto le operazioni che presentano congiuntamente tre caratteristiche:
- sono prive di sostanza economica, cioè si tratta di fatti, atti e contratti, anche collegati, inidonei a produrre effetti significativi diversi dai vantaggi fiscali;
- realizzano un vantaggio fiscale indebito, ossia un beneficio, anche non immediato, in contrasto con le finalità delle norme fiscali o con i principi dell'ordinamento tributario;
- il vantaggio fiscale costituisce l'effetto essenziale dell'operazione, pur nel rispetto formale delle norme.
Non si considerano abusive le operazioni giustificate da valide ragioni extrafiscali, non marginali, anche di ordine organizzativo o gestionale, che rispondono a finalità di miglioramento strutturale o funzionale dell'impresa o dell'attività professionale.
Conseguenze e strumenti di tutela preventiva
Le operazioni abusive non sono opponibili all'Amministrazione finanziaria. L'Amministrazione disconosce i vantaggi e determina i tributi sulla base delle norme aggirate. Restano applicabili le sanzioni amministrative, mentre la norma esclude la rilevanza penale delle operazioni abusive. Resta ferma la rilevanza penale delle condotte che integrano evasione, come la simulazione o l'uso di documentazione falsa.
Per le operazioni di maggiore impatto è opportuno valutare l'interpello antiabuso previsto dall'art. 11 dello Statuto. Questo strumento consente di ottenere una risposta preventiva dell'Agenzia delle Entrate sulla qualificazione dell'operazione.
Tassazione delle imprese: leve su IRES e IRAP
Nella tassazione delle imprese le principali leve riguardano la forma giuridica, la struttura partecipativa e l'accesso alle agevolazioni per investimenti e innovazione.
Forma giuridica e livelli di imposizione
La scelta tra impresa individuale, società di persone e società di capitali incide sia sull'imposta applicabile sia sui tempi di prelievo. La tabella sintetizza i profili essenziali.
| Forma | Imposizione del reddito | IRAP | Distribuzione degli utili |
|---|---|---|---|
| Impresa individuale | IRPEF progressiva, con addizionali, sul reddito d'impresa | Dovuta secondo la disciplina vigente per le persone fisiche | Nessun ulteriore prelievo |
| Società di persone (snc, sas) | Trasparenza: reddito imputato ai soci per quota e tassato a IRPEF | Dovuta dalla società | Nessun ulteriore prelievo |
| Società di capitali (srl, spa) | IRES con aliquota ordinaria del 24% (art. 77 TUIR) | Dovuta dalla società (aliquota ordinaria 3,9%, salvo variazioni regionali) | Dividendi a persone fisiche non imprenditori: ritenuta a titolo d'imposta del 26% |
Il vantaggio della società di capitali emerge soprattutto quando gli utili vengono reinvestiti e non distribuiti. Il prelievo a IRES del 24% è infatti inferiore alle aliquote marginali IRPEF più elevate, che arrivano al 43%, oltre alle addizionali. Se gli utili vengono distribuiti, il carico complessivo IRES più ritenuta del 26% va confrontato caso per caso con l'imposizione IRPEF diretta.
Holding e participation exemption
Per i soggetti IRES, i dividendi percepiti concorrono a formare il reddito solo per il 5% del loro ammontare (art. 89, comma 2, TUIR). Le plusvalenze da cessione di partecipazioni che soddisfano i requisiti dell'art. 87 TUIR sono esenti nella misura del 95%. I requisiti sono quattro:
- possesso ininterrotto dal primo giorno del dodicesimo mese precedente la cessione;
- classificazione tra le immobilizzazioni finanziarie nel primo bilancio chiuso durante il periodo di possesso;
- residenza della partecipata in uno Stato non a regime fiscale privilegiato;
- esercizio da parte della partecipata di un'impresa commerciale.
Esempio numerico (solo IRES). Si consideri una plusvalenza di 100.000 euro su una partecipazione:
- se realizzata da una persona fisica non in regime d'impresa, sconta l'imposta sostitutiva del 26%, pari a 26.000 euro;
- se realizzata da una holding in regime PEX, concorre al reddito per 5.000 euro, con un'IRES di 1.200 euro.
Il calcolo vale anche per un dividendo di pari importo percepito dalla holding. Il risparmio è però in larga parte un differimento: se la holding distribuisce a sua volta gli utili ai soci persone fisiche, si applica la ritenuta del 26%. La convenienza dipende quindi dal reinvestimento delle risorse nel gruppo.
La holding deve rispondere a esigenze effettive, come il coordinamento del gruppo, la gestione del passaggio generazionale o la centralizzazione della finanza. Una holding priva di struttura e di funzioni è esposta alla contestazione di abuso.
Consolidato fiscale e trasparenza
Il consolidato nazionale (artt. 117-129 TUIR) consente di compensare redditi e perdite delle società del gruppo legate da rapporto di controllo. Ne derivano un'unica base imponibile IRES e un vantaggio finanziario immediato nell'utilizzo delle perdite.
Il regime di trasparenza (artt. 115-116 TUIR) permette di imputare il reddito della società partecipata ai soci, alle condizioni previste dalla norma. Entrambi i regimi sono opzionali, vincolano per un triennio e richiedono una valutazione prospettica dei risultati attesi.
Il rischio società di comodo
Le società immobiliari o di mero godimento vanno monitorate rispetto alla disciplina delle società non operative (art. 30 della L. 724/1994). Se non superano il test dei ricavi minimi, devono dichiarare un reddito minimo presunto. Su quel reddito si applica un'aliquota IRES maggiorata di 10,5 punti percentuali, per un totale del 34,5%. Chi pianifica strutture di detenzione patrimoniale deve considerare questo vincolo fin dall'inizio.
IRPEF e imposta sostitutiva: le scelte per persone fisiche e professionisti
Regime forfettario
Il regime forfettario (L. 190/2014, art. 1, commi 54 e seguenti) prevede un'imposta sostitutiva di IRPEF, addizionali e IRAP con le seguenti caratteristiche:
- aliquota del 15%, ridotta al 5% per i primi cinque anni di nuova attività in presenza dei requisiti di legge;
- applicazione sul reddito determinato con coefficienti di redditività (78% per le attività professionali), al netto dei contributi previdenziali versati;
- accesso con ricavi o compensi non superiori a 85.000 euro;
- uscita immediata in corso d'anno se si superano i 100.000 euro.
Le cause ostative vanno verificate con attenzione. Tra queste rilevano il possesso di partecipazioni di controllo in società che svolgono attività riconducibili a quella del forfettario e l'attività prevalente nei confronti di datori di lavoro attuali o recenti. Quest'ultima ipotesi è un indice tipico di trasformazione artificiosa del rapporto di lavoro dipendente.
Redditi di natura finanziaria
I redditi di capitale e i redditi diversi di natura finanziaria percepiti da persone fisiche non imprenditori scontano in via generale un'imposta sostitutiva o una ritenuta del 26%. Per i titoli di Stato ed equiparati si applica l'aliquota del 12,5%. La scelta tra regime dichiarativo, amministrato e gestito incide sulla compensazione tra plusvalenze e minusvalenze, che è possibile solo tra redditi diversi. Incide anche sui tempi di prelievo.
Remunerazione del socio-amministratore
Nelle srl a ristretta base proprietaria va valutato il mix tra compenso amministratore e dividendi:
- il compenso è deducibile ai fini IRES secondo il criterio di cassa (art. 95, comma 5, TUIR), ma in via generale non è deducibile ai fini IRAP. Per il percipiente è soggetto a IRPEF progressiva e a contribuzione previdenziale;
- il dividendo non è deducibile per la società e sconta il 26% in capo al socio, senza contribuzione.
La simulazione deve considerare anche i riflessi previdenziali di lungo periodo, non solo il prelievo dell'anno.
IVA: ottimizzazione finanziaria e corretta detrazione
In materia di IVA, data la neutralità del tributo, la pianificazione riguarda più la gestione finanziaria e la piena detraibilità che la riduzione dell'imposta. Gli ambiti principali sono quattro.
- Gruppo IVA (artt. 70-bis e seguenti del D.P.R. 633/1972). In presenza di vincoli finanziario, economico e organizzativo, le operazioni intragruppo diventano irrilevanti ai fini IVA. È una soluzione particolarmente utile nei gruppi con soggetti a detrazione limitata per effetto del pro-rata.
- Plafond degli esportatori abituali. Consente acquisti senza applicazione dell'imposta tramite dichiarazione d'intento ed evita la formazione di crediti IVA strutturali.
- Pro-rata e separazione delle attività (artt. 19-bis e 36 del D.P.R. 633/1972). Una corretta impostazione può aumentare la quota di IVA detraibile.
- Termini di detrazione. Ai sensi dell'art. 19 la detrazione va esercitata al più tardi con la dichiarazione relativa all'anno in cui il diritto è sorto. Una gestione puntuale evita la perdita del diritto.
L'eventuale scelta tra aliquote ridotte e ordinaria dipende dalla natura oggettiva dell'operazione e non è disponibile per il contribuente. Un errore di qualificazione genera recuperi d'imposta e sanzioni.
Come impostare un percorso di pianificazione fiscale
Un intervento difendibile segue un metodo strutturato:
- Analisi della situazione di partenza: assetto societario, flussi reddituali, patrimonio, obiettivi familiari e imprenditoriali.
- Individuazione delle alternative lecite: regimi opzionali, operazioni straordinarie, agevolazioni attivabili.
- Simulazione comparativa del carico fiscale e contributivo su un orizzonte pluriennale, inclusi i costi di implementazione e di gestione.
- Verifica antiabuso: sostanza economica, ragioni extrafiscali non marginali, coerenza con la ratio delle norme ed eventuale interpello.
- Attuazione e monitoraggio: opzioni, vincoli temporali, adempimenti dichiarativi e aggiornamento in caso di modifiche normative.
La documentazione è parte della pianificazione
Le ragioni extrafiscali devono risultare da documenti formati prima dell'operazione: verbali, business plan, piani di riorganizzazione. Una motivazione ricostruita in sede di contraddittorio ha scarso peso probatorio.
Il nostro servizio di ottimizzazione fiscale
Lo Studio Alessio affianca imprese, professionisti e famiglie nella pianificazione fiscale. Lavora anche in collaborazione con commercialisti, avvocati e notai che seguono il cliente su altri profili. Il servizio comprende:
- analisi preliminare;
- simulazione numerica delle alternative su IRES, IRAP, IRPEF, IVA e imposte sostitutive;
- valutazione del rischio di abuso del diritto;
- predisposizione della documentazione a supporto ed eventualmente dell'istanza di interpello;
- monitoraggio nel tempo delle scelte adottate.
La convenienza del servizio si misura sul rapporto tra il costo dell'analisi, il risparmio d'imposta ottenibile e i rischi di contestazione evitati. Per questo il primo passo è sempre una stima quantitativa delle alternative, condivisa con il cliente prima di qualsiasi decisione. Per valutare la vostra situazione o quella dei vostri clienti potete contattare lo Studio e fissare un incontro conoscitivo.