
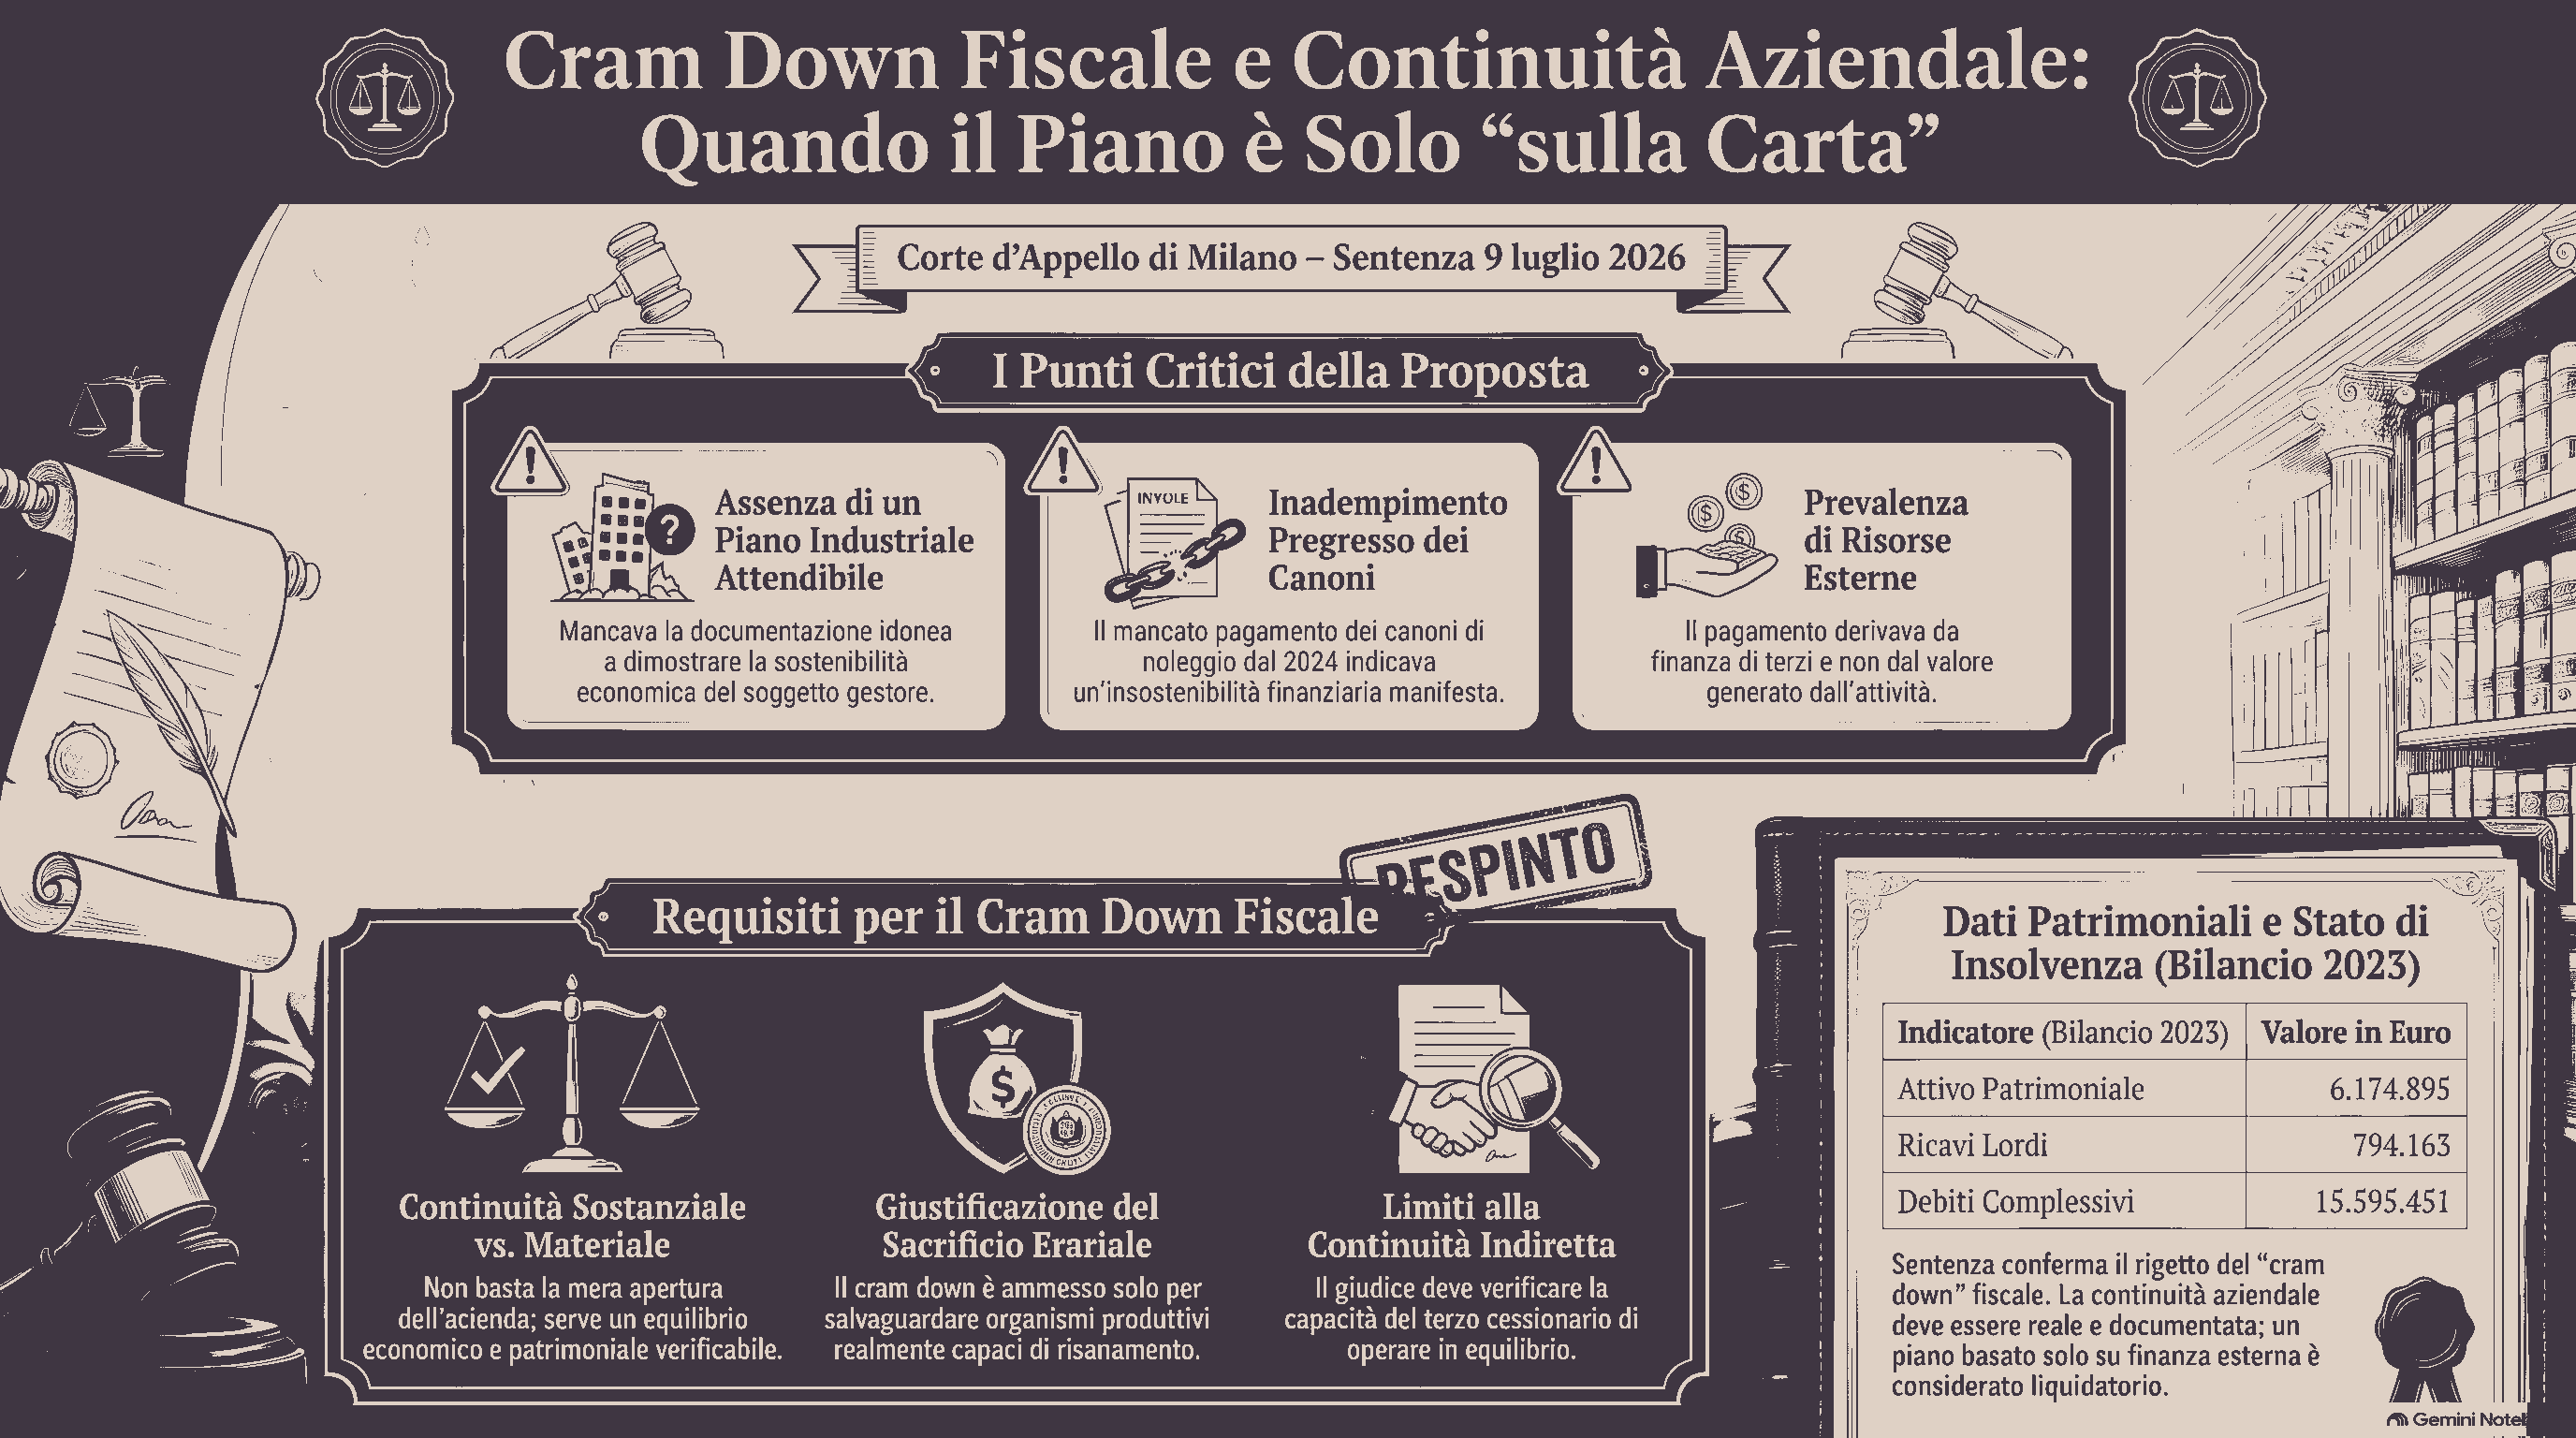
Nel complesso panorama del Diritto della Crisi d'Impresa e dell'Insolvenza (CCII), l'istituto del cram down fiscale rappresenta uno degli strumenti più incisivi per la ristrutturazione del debito erariale. Tuttavia, l'accesso a tale meccanismo di omologazione forzosa in presenza del dissenso dell'Amministrazione Finanziaria è subordinato al rispetto di rigorosi presupposti economico-giuridici. Tra questi, la natura non liquidatoria del piano e la dimostrazione di una reale continuità aziendale costituiscono elementi condizionanti e inderogabili.
La recente ed emblematica sentenza della Corte d'Appello di Milano n. 761/25 del 9 luglio 2026 offre importanti chiarimenti esegetici sulla continuità aziendale indiretta, delineando i confini oggettivi che separano un autentico progetto di risanamento da un'operazione meramente liquidatoria. Parallelamente, la pronuncia evidenzia come la capacità di provare la sostenibilità della gestione prospettica si colleghi direttamente alla presenza di adeguati strumenti di pianificazione, riconducibili agli adeguati assetti organizzativi, amministrativi e contabili prescritti dall'art. 2086 cod. civ..
1. Il Quadro Normativo del Cram Down Fiscale negli Accordi di Ristrutturazione
L'istituto del c.d. cram down fiscale — disciplinato nell'ambito degli Accordi di Ristrutturazione dei Debiti dall'art. 63 CCII (nonché dall'art. 1-bis del D.L. n. 69/2023) — consente al Tribunale di omologare l'accordo anche in mancanza di adesione da parte dell'Agenzia delle Entrate o degli enti gestori di forme di previdenza o assistenza obbligatorie. Tale intervento sostitutivo dell'autorità giudiziaria è previsto quando l'adesione dell'amministrazione risulta determinante per il raggiungimento delle percentuali di legge e la proposta di soddisfacimento appare conveniente rispetto all'alternativa liquidatoria.
Tuttavia, il legislatore ha chiaramente circoscritto la portata dell'omologazione forzosa: la disciplina transitoria e di regime limita l'applicazione del cram down ai soli piani non liquidatori, fondati cioè sulla continuità aziendale diretta o indiretta.
La ratio della norma risiede nella tutela dell'interesse pubblico. La compressione coattiva del credito tributario e il sacrificio imposto alla collettività attraverso la falcidia dei debiti erariali trovano giustificazione esclusivamente nella salvaguardia di un impianto produttivo idoneo a conservare valore, posti di lavoro e capacità contributiva futura. Viceversa, l'ordinamento vieta che la ristrutturazione coattiva dei tributi venga impiegata per agevolare mere dismissioni patrimoniali o per convertire il mancato versamento delle imposte in una forma impropria di autofinanziamento d'impresa.
2. La Sentenza della Corte d'Appello di Milano n. 761/2026: Vicenda Processuale e Fatti di Causa
La pronuncia n. 761/2026 della Quarta Sezione Civile della Corte d'Appello di Milano (Pres. Monte, Est. Giannelli) trae origine dal reclamo ex art. 51 CCII proposto dalla società debitrice avverso la sentenza n. 120/2026 del Tribunale di Milano. Il giudice di prime cure aveva dichiarato inammissibile la domanda di omologazione degli accordi di ristrutturazione dei debiti e contestualmente aperto la liquidazione giudiziale della società, portante un debito complessivo superiore a 15 milioni di euro con ingente morosità erariale.
Nel caso di specie, la società presentava un piano che prevedeva la falcidia dei crediti dell'Agenzia delle Entrate al 30,5%. Di fronte al rifiuto dell'Amministrazione Finanziaria, la debitrice aveva invocato l'applicazione del cram down fiscale, sostenendo che la continuità aziendale fosse assicurata in via indiretta tramite la prosecuzione della gestione dell'azienda alberghiera da parte di una terza società subaffittuaria.
L'operazione prevedeva la cessione gratuita a quest'ultima società del contratto di affitto dell'azienda alberghiera, mentre la debitrice avrebbe dovuto incassare canoni per il noleggio dei beni mobili e delle attrezzature. La provvista per il pagamento dei creditori non derivava dai ricavi della gestione futura, bensì da un finanziamento di 1.000.000 di euro erogato da una società del gruppo e depositato presso un notaio ("provvista a rischio zero").
La Corte d'Appello di Milano, rigettando integralmente il reclamo e confermando la sentenza di primo grado, ha ritenuto l'accordo inammissibile e sostanzialmente liquidatorio per difetto di prova sulla continuità aziendale indiretta.
3. I Principi di Diritto in Materia di Continuità Aziendale Indiretta
La sentenza della Corte d'Appello di Milano n. 761/2026 stabilisce principi interpretativi imprescindibili in tema di prova e sostenibilità della continuità indiretta.
A. Prosecuzione Materiale vs. Sostenibilità Economica
I giudici milanesi hanno affermato che la semplice prosecuzione materiale dell'attività (ovvero il fatto che l'albergo sia rimasto aperto al pubblico o risulti prenotabile sulle piattaforme online) costituisce un mero dato fattuale. Essa non dimostra la continuità aziendale rilevante ai fini dell'art. 63 CCII, la quale richiede la rigorosa dimostrazione della sostenibilità economica, finanziaria e patrimoniale dell'attività destinata a proseguire.
B. Indispensabilità del Piano Industriale del Terzo
Nel contesto della continuità indiretta, il soggetto che subentra o prosegue la gestione d'impresa deve essere concretamente in grado di operare in condizioni di equilibrio. A norma dell'art. 56, comma 2, lett. g) CCII (richiamato dall'art. 57 CCII per gli accordi di ristrutturazione), lo strumento di regolazione della crisi deve contenere un piano industriale capace di illustrare gli effetti economici e finanziari della prosecuzione d'impresa e il percorso di riequilibrio.
La Corte ha stabilito che l'assenza del business plan del terzo gestore (o di elementi equivalenti idonei a esplicitare le assunzioni operative, commerciali e finanziarie) costituisce una carenza strutturale e sostanziale. I prospetti sintetici o le proiezioni inserite nelle attestazioni del professionista indipendente non possono sostituire il piano industriale, poiché l'attestatore svolge una funzione di verifica indipendente del piano predisposto dall'imprenditore e il suo documento non può contemporaneamente costituire l'oggetto della verifica stessa.
C. Finanza Esterna e Natura Liquidatoria dell'Accordo
Un altro snodo decisivo riguarda la netta distinzione tra la fattibilità finanziaria dei pagamenti e la reale natura del piano. L'apporto di finanza esterna o il deposito di somme fiduciarie riduce il rischio di adempimento ma non dimostra la continuità aziendale.
Applicando il principio sistematico desumibile dall'art. 84, comma 3, CCII, la Corte d'Appello ha ribadito che la continuità presuppone che il soddisfacimento dei creditori derivi, anche in misura non prevalente, dal valore generato dalla prosecuzione dell'attività. Nel caso di specie, la provvista proveniva da risorse esterne al gruppo e il terzo gestore si era rivelato già inadempiente nel versamento dei canoni di noleggio dal settembre 2024, dimostrando l'incapacità della gestione di generare margini per le obbligazioni correnti. L'accordo presentava dunque natura sostanzialmente liquidatoria, precludendo l'applicazione del cram down fiscale.
4. L'Importanza degli Adeguati Assetti ex Art. 2086 c.c. per la Continuità Aziendale
L'insegnamento espresso dalla giurisprudenza di merito evidenzia una stretta correlazione tra la validità dei piani di ristrutturazione e l'assetto organizzativo dell'impresa, evocando la portata dell'art. 2086 co.2 cod. civ..
La norma impone a ciascun imprenditore societario il dovere inderogabile di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell'impresa, orientato anche alla rilevazione tempestiva dello stato di crisi e della perdita della continuità aziendale.
A. Pianificazione Finanziaria e Controllo di Gestione
La mancanza di un adeguato assetto amministrativo e contabile impedisce all'impresa di produrre una documentazione prospettica solida ed esente da censure. Un sistema di controllo di gestione coerente con l'art. 2086 c.c. deve consentire di:
- Elaborare budget economici e finanziari basati su assunzioni operative realistiche;
- Strutturare piani di cassa prospettici (cash flow forecasting) per verificare la sostenibilità dei debiti correnti e ristrutturati;
- Eseguire stress test e analisi di sensibilità per ponderare i rischi di gestione;
- Monitorare l'adempimento delle obbligazioni contrattuali (inclusi i canoni di locazione o affitto d'azienda) per evitare situazioni di morosità sistemica.
B. Prevenzione della "Continuità di Facciata" e Valore per gli Stakeholder
Come dimostrato dalla sentenza della Corte d'Appello di Milano n. 761/2026, i tentativi di mascherare un piano liquidatorio sotto la veste di una continuità "costruita sulla carta" vengono inesorabilmente intercettati dagli organi di controllo, dai commissari giudiziali e dalle magistrature.
L'adozione preventiva degli adeguati assetti ex art. 2086 cod .civ. garantisce invece la trasparenza informativa e la qualità dei dati finanziari. Solo attraverso strutture organizzative adeguate l'imprenditore — sia direttamente sia nell'ambito di operazioni straordinarie con terzi partner — è in grado di predisporre piani industriali attendibili, idonei a superare il vaglio dei creditori pubblici e ad accedere legittimamente agli strumenti di cram down previsti dal Codice della Crisi.
5. Conclusioni
La Sentenza n. 761/2026 della Corte d'Appello di Milano traccia una linea d'ombra chiarissima per i professionisti della crisi e per gli organi direttivi aziendali: il cram down fiscale ex art. 63 CCII non costituisce una sanatoria automatica del debito erariale. L'omologazione forzosa senza il consenso dell'Agenzia delle Entrate richiede la prova inconfutabile di una vera continuità aziendale sostenibile, supportata da piani industriali dettagliati e verificabili.
In quest'ottica, la cultura del controllo e l'adeguamento della governance aziendale ai sensi dell'art. 2086 cod. civ. rappresentano il prerequisito indispensabile per salvaguardare la continuità d'impresa, prevenire lo stato di insolvenza ed evitare che le opzioni di risanamento sfocino nell'apertura della liquidazione giudiziale.
Consulenza Specialistica nella Gestione della Crisi d'Impresa e Restructuring
La strutturazione di un piano di ristrutturazione del debito omologabile, l'accesso alla transazione fiscale ex art. 63 CCII e l'implementazione di adeguati assetti organizzativi ex art. 2086 cod. civ. richiedono un approccio multidisciplinare e una rigorosa analisi tecnico-legale. Improvvisazioni o lacune documentali nella redazione dei piani d'impresa espongono la società al diniego delle amministrazioni e al rigetto giurisdizionale.
Grazie alla nostra partnership con professionisti qualifiati, offriamo una consulenza ad elevta specializzazione a favore di imprese, organi societari e professionisti per la gestione della crisi d'impresa, il risanamento del debito erariale e l'adeguamento della governance aziendale. Il nostro team affianca i clienti nell'analisi di fattibilità dei piani in continuità diretta e indiretta, nella negoziazione con gli enti creditori e nella verifica della sostenibilità prospettica aziendale.