Premessa
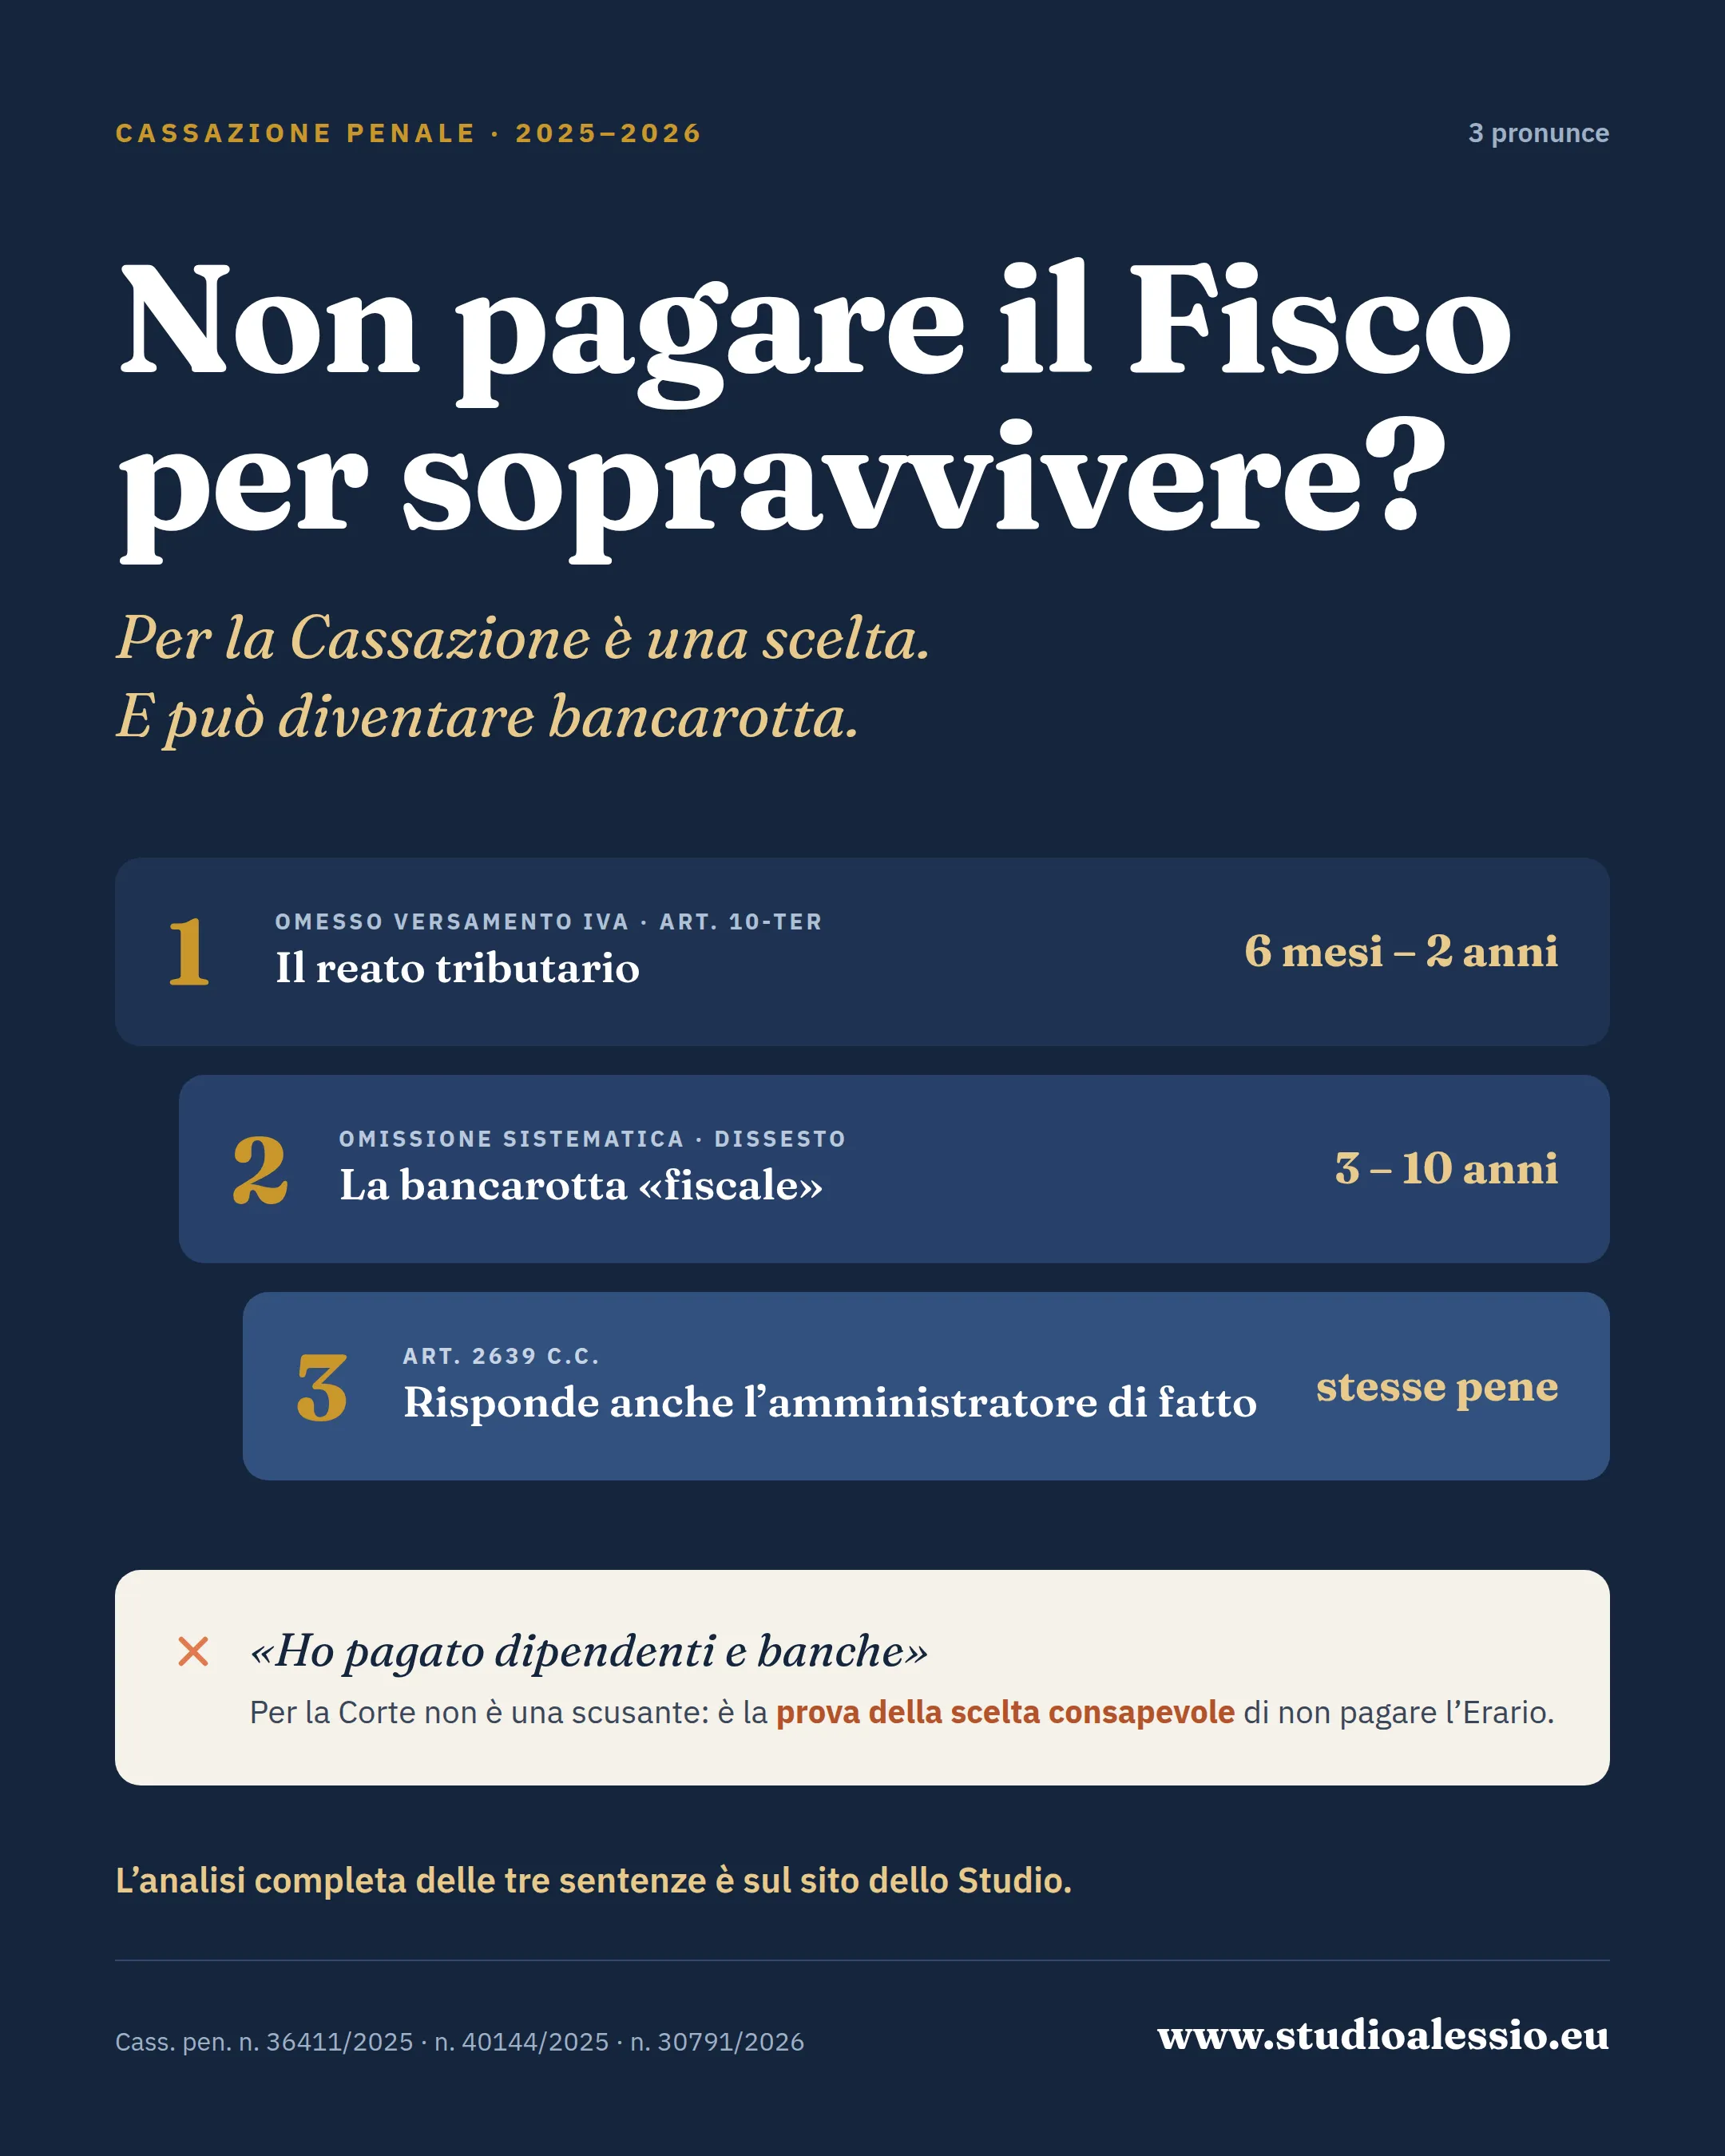
Le tre pronunce esaminate affrontano, da angolazioni diverse, la stessa condotta: il mancato versamento dei tributi da parte di chi amministra una società in difficoltà. Nella prima, quella condotta è parte di un quadro di bancarotta di cui risponde anche chi gestiva l’impresa senza una carica formale. Nella seconda, integra il reato autonomo di omesso versamento IVA, e la crisi di liquidità non basta a escluderlo. Nella terza, protratta per anni, diventa un’operazione dolosa che ha causato il dissesto, e quindi bancarotta fraudolenta impropria.
Per ciascuna pronuncia si espongono la fattispecie, il ragionamento della Corte e la decisione. Gli aspetti puramente processuali e quelli relativi alla commisurazione della pena sono stati volutamente esclusi, salvo quanto necessario a riferire l’esito. Seguono una lettura d’insieme e alcune indicazioni operative, nelle quali si distingue ciò che la Corte afferma da ciò che ne deduciamo.
|
Pronuncia |
Reati in rilievo |
Questione centrale |
Esito |
|
Cass. pen., Sez. V, sent. 7 novembre 2025, n. 36411 |
Bancarotta fraudolenta documentale; bancarotta impropria da operazioni dolose (omesso pagamento di tributi e contributi) |
Prova della qualifica di amministratore di fatto |
Condanne confermate (un ricorso inammissibile, l’altro rigettato) |
|
Cass. pen., Sez. VII, ord. 15 dicembre 2025, n. 40144 |
Omesso versamento IVA (art. 10-ter D.Lgs. 74/2000) |
Crisi di liquidità, dolo generico e causa di non punibilità ex art. 13, c. 3-bis |
Ricorso inammissibile |
|
Cass. pen., Sez. V, sent. 11 agosto 2026, n. 30791 |
Bancarotta fraudolenta documentale e patrimoniale; bancarotta impropria “fiscale” |
Nesso tra omesso versamento sistematico e dissesto; irrilevanza dell’accertamento del passivo |
Responsabilità confermata; annullamento limitato a recidiva e pena |
1. Cass. pen., 7 novembre 2025 n. 36411: la prova dell’amministrazione di fatto
1.1 La fattispecie
Una società a responsabilità limitata, che gestiva un punto vendita della grande distribuzione alimentare, era stata dichiarata fallita nel 2013. In primo e secondo grado erano stati condannati due soggetti: l’amministratore di diritto e un secondo soggetto, ritenuto amministratore di fatto. Le imputazioni riguardavano:
• la bancarotta fraudolenta documentale, per aver tenuto le scritture in modo da non consentire la ricostruzione del patrimonio e del movimento degli affari e per non aver tenuto alcuna contabilità dal 2010 al 2013, allo scopo di recare pregiudizio ai creditori;
• la bancarotta impropria da operazioni dolose (art. 223, comma 2, n. 2, l. fall.), consistite nel sistematico mancato pagamento di tributi e contributi.
La bancarotta semplice, contestata in concorso, era stata dichiarata prescritta in appello. Il presunto amministratore di fatto ha contestato in Cassazione proprio la qualifica. A suo dire, la cogestione era durata pochi mesi. Le dichiarazioni rese al curatore dall’amministratore di diritto, rimasto assente nel processo, non potevano fondare da sole la condanna. I rapporti con banca e fornitori, infine, si spiegavano con il suo ruolo di direttore commerciale e con un impedimento occasionale dell’amministratrice dell’epoca.
1.2 Il ragionamento dei giudici
La Corte ha ricordato innanzitutto che la prova della funzione gestoria esercitata in fatto consiste nell’accertare elementi sintomatici dell’inserimento organico del soggetto in qualunque settore della gestione: aziendale, produttivo, amministrativo, contrattuale o disciplinare. È un apprezzamento di fatto riservato ai giudici di merito e, se motivato in modo congruo e logico, non è sindacabile in sede di legittimità.
Nel caso concreto i giudici di merito avevano individuato una pluralità di indici convergenti:
• le dichiarazioni dell’amministratore di diritto al curatore, che riferivano di una gestione comune della società;
• le testimonianze dei fornitori, che si erano sempre interfacciati con il ricorrente, sia per gli ordini sia per l’esecuzione delle forniture;
• le dichiarazioni dei dipendenti della banca, secondo cui il ricorrente, pur privo di cariche sociali, era l’incaricato formale dei versamenti sul conto della società.
Secondo la Corte, isolare ciascun elemento e giustificarlo singolarmente, ad esempio con il ruolo di direttore commerciale o con un episodio occasionale, significa parcellizzare la prova e chiedere una rilettura dei fatti, che esula dal giudizio di legittimità.
Sulla durata della cogestione, la Corte ha osservato che il dato è irrilevante. La cessazione dell’attività del punto vendita non interrompe ogni profilo gestorio della società, che esiste anche nella fase liquidatoria. Quanto all’utilizzabilità delle dichiarazioni al curatore, la relazione del curatore è prova documentale e le dichiarazioni in essa riportate sono parte degli accertamenti compiuti dal pubblico ufficiale sulle cause del dissesto. La difesa, inoltre, non aveva chiesto l’esame del coimputato dichiarante, e quindi non risultava alcuna volontaria sottrazione al contraddittorio.
1.3 La conclusione
Il ricorso dell’amministratore di diritto, fondato su un vizio di notificazione, è stato dichiarato inammissibile. Quello dell’amministratore di fatto è stato rigettato. Le condanne per bancarotta documentale e per bancarotta impropria da operazioni dolose sono quindi divenute definitive.
|
Il principio in sintesi La qualifica di amministratore di fatto si prova con una pluralità di indici sintomatici di inserimento organico nella gestione, valutati nel loro insieme. Rapporti stabili con fornitori, delega a operare sul conto societario e dichiarazioni rese al curatore possono bastare, se convergenti. |
2. Cass. pen., 15 dicembre 2025 n. 40144: omesso versamento IVA e crisi di liquidità
2.1 La fattispecie
Il legale rappresentante di una società cooperativa era stato condannato in appello a sei mesi di reclusione per il reato di omesso versamento IVA (art. 10-ter D.Lgs. 74/2000), in relazione all’imposta dovuta per il periodo d’imposta 2016 in base alla dichiarazione annuale. In Cassazione aveva sollevato tre censure:
• l’insussistenza del dolo;
• l’errata mancata applicazione della nuova causa di non punibilità dell’art. 13, comma 3-bis, D.Lgs. 74/2000, poiché il debito non sarebbe stato pagato per cause sopravvenute e a lui non imputabili;
• la mancata dichiarazione della prescrizione.
Nonostante l’etichetta con cui la pronuncia può essere archiviata, la vicenda riguarda soltanto il reato tributario: non vi è alcuna contestazione di bancarotta.
2.2 Il ragionamento dei giudici
Sul dolo. La Corte ha ribadito che l’art. 10-ter richiede il dolo generico. Non rileva lo scopo perseguito, né occorre un intento specifico di evasione. Le difficoltà economiche o di liquidità non giustificano l’omissione e possono rilevare, semmai, nella determinazione della pena. Nel caso concreto non vi era prova che la crisi del 2016 dipendesse da un evento esterno, improvviso e imprevedibile, tale da rendere inesigibile il versamento.
Il passaggio più rilevante riguarda gli argomenti difensivi. Il ricorrente aveva sottolineato di aver pagato dipendenti, altri creditori e istituti di credito. La Corte li ha capovolti: quei pagamenti non escludono il dolo, ma ne sono la prova, perché dimostrano la scelta consapevole di soddisfare altre obbligazioni anziché quella tributaria, senza che l’ordinamento legittimi tale preferenza.
Sulla causa di non punibilità. Il nuovo comma 3-bis dell’art. 13, introdotto dal D.Lgs. 87/2024, esclude la punibilità dei reati di cui agli artt. 10-bis e 10-ter se il fatto dipende da cause non imputabili all’autore, sopravvenute all’incasso dell’IVA. A tal fine il giudice tiene conto della crisi di liquidità non transitoria dovuta all’inesigibilità dei crediti per accertata insolvenza o sovraindebitamento di terzi, o al mancato pagamento di crediti certi ed esigibili da parte di pubbliche amministrazioni, nonché della non esperibilità di azioni idonee a superare la crisi. Nel caso concreto mancava qualsiasi prova delle cause sopravvenute non imputabili. Anche l’affermata impossibilità di adottare soluzioni alternative era rimasta un’allegazione priva di riscontri.
Sulla prescrizione. La Corte ha ritenuto il reato non prescritto alla data della sentenza d’appello (aprile 2025), richiamando un termine di dieci anni. Ha aggiunto che l’inammissibilità del ricorso impedisce di computare il tempo successivo alla sentenza di secondo grado.
2.3 La conclusione
Il ricorso è stato dichiarato inammissibile, con condanna alle spese. Si tratta di un’ordinanza della Settima Sezione, cioè della sezione che si occupa dei ricorsi inammissibili. Ha dunque valore essenzialmente ricognitivo: non enuncia principi nuovi, ma conferma un orientamento consolidato e ne mostra l’applicazione alla nuova causa di non punibilità.
|
Il principio in sintesi Nell’omesso versamento IVA la crisi di liquidità non esclude il dolo generico. Pagare dipendenti, banche o fornitori al posto dell’Erario prova la scelta consapevole. La non punibilità ex art. 13, comma 3-bis, richiede la prova concreta di cause non imputabili e sopravvenute all’incasso dell’imposta, e dell’impossibilità di superare la crisi con altri strumenti. |
3. Cass. pen., 11 agosto 2026 n. 30791: la bancarotta impropria “fiscale”
3.1 La fattispecie
L’amministratore di diritto di una società fallita era stato condannato per bancarotta fraudolenta documentale e patrimoniale e per bancarotta impropria da operazioni dolose, consistite nel sistematico mancato pagamento dei debiti tributari e previdenziali. Dagli estratti di ruolo risultava un debito erariale superiore a 500.000 euro. I giudici di merito avevano accertato quanto segue:
• l’omissione dei versamenti era stata programmata sin dai primi anni di attività, circa due anni dopo l’avvio, e protratta fino al fallimento;
• dal 2011 mancava del tutto la contabilità, benché la società avesse continuato a operare, anche “in nero” e con emissione di fatture per operazioni inesistenti e frodi intracomunitarie nel 2012 e 2013;
• l’amministratore aveva ritirato la documentazione contabile presso il commercialista senza mai consegnarla al curatore, e si era reso di fatto irreperibile;
• erano stati accertati prelievi e incassi privi di giustificazione, per circa 230.000 euro.
Il fallimento era stato dichiarato su istanza di un creditore diverso dall’Erario. Nella procedura si era disposto di non procedere all’accertamento del passivo per mancanza di attivo. Su questi due elementi la difesa aveva costruito i principali motivi di ricorso sulla bancarotta “fiscale”.
3.2 Il ragionamento dei giudici
a) L’accertamento del passivo è irrilevante. Il debito tributario che conta, ai fini del reato, è quello accumulato prima del fallimento e che ha contribuito al dissesto. La verifica dei crediti nella procedura concorsuale è eventuale e successiva al reato, e serve solo a formare lo stato passivo secondo le regole del concorso. Produce effetti esclusivamente endoconcorsuali (art. 96, ult. comma, l. fall.; oggi art. 204, comma 5, CCII) e non attribuisce esistenza giuridica al credito. Gli estratti di ruolo e le cartelle, se non impugnati, costituiscono idonea prova del debito. Eventuali vizi della riscossione o prescrizioni, se non fatti valere davanti al giudice tributario, non possono essere sollevati in astratto nel processo penale.
b) Il nesso causale riguarda il dissesto, non la sentenza di fallimento. Non conta chi abbia presentato l’istanza di fallimento, che può provenire da qualsiasi creditore o dal pubblico ministero. Né occorre dimostrare che il dissesto sia stato provocato da iniziative di riscossione dell’Erario. L’art. 223, comma 2, n. 2, l. fall. richiama il fallimento in senso sostanziale, cioè la situazione obiettiva di dissesto prodotta dalle operazioni dei gestori. La Corte rileva che l’art. 329 CCII, che parla espressamente di “dissesto”, recepisce questa lettura senza innovare.
c) Il sistematico omesso versamento è un’operazione dolosa. Richiamando un orientamento che definisce ormai ius receptum, la Corte ricorda che le operazioni dolose possono consistere in qualunque atto intrinsecamente pericoloso per la salute economico-finanziaria dell’impresa, anche omissivo, e non richiedono un’immediata diminuzione dell’attivo. Il sistematico inadempimento delle obbligazioni fiscali e previdenziali, frutto di una consapevole scelta gestionale, produce un aumento prevedibile dell’esposizione debitoria, aggravato da sanzioni e interessi.
Due passaggi meritano attenzione. Primo: l’autofinanziamento realizzato non pagando imposte e contributi descrive soltanto gli effetti di breve periodo, cioè la ragione pratica della condotta, e non neutralizza gli effetti di medio periodo derivanti dalla crescita esponenziale del debito. Secondo: tale condotta non può essere ricondotta all’interesse dell’impresa, neppure quando la società sia già illiquida. L’insufficienza delle risorse, osserva la Corte, dovrebbe semmai indurre a scelte gestionali ben diverse.
d) Sulla bancarotta documentale. L’obbligo di consegnare tutte le scritture contabili al curatore discende dalla legge (art. 86 l. fall., oggi art. 194 CCII) e non da una sua richiesta. Grava sull’amministratore di diritto e, in forza dell’art. 2639 c.c., anche su quello di fatto. La mancata convocazione da parte del curatore e l’asserita ignoranza del fallimento non scusano: la sentenza è resa pubblica nelle forme di legge ed è pronunciata all’esito di un procedimento partecipato. Lo scopo di recare pregiudizio ai creditori, richiesto dalla bancarotta documentale “specifica”, può desumersi dall’irreperibilità dell’amministratore se accompagnata da ulteriori indici di fraudolenza, come un passivo rilevante e le distrazioni.
3.3 La conclusione
La Corte ha confermato la responsabilità per tutte le fattispecie di bancarotta, compresa quella impropria “fiscale”. Ha annullato la sentenza soltanto su profili sanzionatori: senza rinvio quanto alla recidiva, esclusa, e con rinvio alla Corte d’appello per la rideterminazione della pena. Nel resto ha rigettato il ricorso.
|
Il principio in sintesi Il protratto e sistematico omesso versamento di imposte e contributi, frutto di una scelta gestionale consapevole, integra un’operazione dolosa causativa del dissesto (art. 223, comma 2, n. 2, l. fall.; art. 329 CCII). Non rilevano chi abbia chiesto il fallimento, il mancato accertamento dei crediti erariali nella procedura, né l’argomento dell’“autofinanziamento” o della carenza di liquidità. |
4. Lettura d’insieme
Lette in sequenza, le tre pronunce delineano una scala di responsabilità costruita sulla stessa condotta.
• Primo livello: il reato tributario. Il singolo omesso versamento sopra soglia integra l’art. 10-ter. La crisi di liquidità è irrilevante sul piano del dolo e rileva solo alle rigorose condizioni del nuovo art. 13, comma 3-bis (Cass. 40144/2025).
• Secondo livello: la bancarotta impropria. Quando l’omissione diventa sistematica e programmata e la società finisce in liquidazione giudiziale, la stessa condotta può essere qualificata come operazione dolosa causativa del dissesto, con pene ben più gravi (Cass. 30791/2026; Cass. 36411/2025).
• Terzo profilo: chi ne risponde. La responsabilità non si ferma all’amministratore formale. Si estende a chi, senza cariche, gestisce stabilmente l’impresa, e la relativa prova può fondarsi su indici fattuali convergenti (Cass. 36411/2025).
Il messaggio comune è netto: per la giurisprudenza di legittimità l’Erario non è un finanziatore di ultima istanza. Usare il debito tributario per sostenere la continuità aziendale è una scelta che l’ordinamento penale non considera neutra.
5. Alcune riflessioni
Le considerazioni che seguono distinguono tra ciò che affermano le pronunce e le nostre deduzioni professionali, che come tali vanno lette.
5.1 Ciò che la Corte afferma
• Pagare dipendenti, banche o fornitori mentre non si versa l’IVA non scusa: prova la scelta consapevole (Cass. 40144/2025).
• La causa di non punibilità dell’art. 13, comma 3-bis, richiede prova concreta. Le allegazioni generiche sull’impossibilità di rimedi alternativi non bastano (Cass. 40144/2025).
• L’“autofinanziamento” tramite il debito erariale non è riconducibile all’interesse dell’impresa. La carenza di risorse impone scelte gestionali diverse che dovevano essere da tempo pnderate ed adottate (art. 3 CCI, art. 2086 cod. civ., Cass. 30791/2026).
• Non serve che il fallimento sia chiesto dall’Erario, né che i crediti tributari siano ammessi al passivo (Cass. 30791/2026).
• La consegna delle scritture al curatore è un obbligo legale che non attende convocazioni. Grava anche sull’amministratore di fatto (Cass. 30791/2026).
• Delega a operare sul conto, rapporti stabili con i fornitori e ruolo riconosciuto nella gestione possono qualificare un soggetto come amministratore di fatto (Cass. 36411/2025).
5.2 Nostre deduzioni e indicazioni pratiche
a) Il debito erariale come indicatore di rischio penale, non solo finanziario. Gli scaduti verso Erario ed enti previdenziali sono già segnali d’allarme rilevanti per il Codice della crisi (art. 3 CCII e segnalazioni dei creditori pubblici qualificati, art. 25-novies CCII). Alla luce di queste pronunce, il loro accumulo sistematico è anche il presupposto fattuale della bancarotta impropria. Gli assetti organizzativi, amministrativi e contabili richiesti dall’art. 2086 c.c. dovrebbero quindi monitorarli in modo specifico, con soglie interne e flussi informativi verso l’organo amministrativo e, se presente, verso quello di controllo.
b) La crisi va gestita con gli strumenti previsti, non con l’Erario. Quando la Corte afferma che l’insufficienza delle risorse dovrebbe indurre a scelte gestionali diverse, riteniamo che si riferisca, pur senza dirlo, agli strumenti di legge: rateizzazioni, composizione negoziata, transazione fiscale, strumenti di regolazione della crisi. Attivarli per tempo è anche il modo più concreto per dimostrare, nell’eventuale processo, l’assenza di una scelta sistematica di inadempimento. Aiuta inoltre a documentare, ai fini del comma 3-bis, che non esistevano azioni idonee a superare la crisi.
c) Documentare subito, non dopo. La causa di non punibilità per crisi di liquidità presuppone una prova cronologica precisa: la crisi deve essere sopravvenuta all’incasso dell’IVA, non transitoria e dovuta a cause esterne. Suggeriamo di conservare, al momento dei fatti, la documentazione che la dimostra: insolvenze accertate dei clienti, crediti verso pubbliche amministrazioni certi ed esigibili ma non pagati, richieste di credito respinte, tentativi di rateizzazione. Ricostruirla anni dopo, in dibattimento, è spesso impossibile.
d) Ruoli di fatto: mappare e formalizzare. Nelle PMI a gestione familiare o con soci operativi è frequente che chi guida l’impresa non ricopra alcuna carica. Consigliamo di mappare chi opera sui conti, chi tratta con i fornitori e chi decide i pagamenti. Occorre poi allineare i poteri effettivi alle cariche formali, oppure delimitare per iscritto deleghe e mansioni. La qualifica di “direttore commerciale”, da sola, non ha retto nel caso esaminato.
e) Scritture contabili e reperibilità. In caso di liquidazione giudiziale, l’amministratore, anche cessato o di fatto, deve attivarsi per consegnare la documentazione e rendersi reperibile, comunicando gli eventuali cambi di residenza. La passività o l’irreperibilità possono essere lette come indice dello scopo di pregiudicare i creditori.
|
Una nota critica sulla prescrizione (Cass. 40144/2025) L’ordinanza richiama un termine di prescrizione di dieci anni. Questo valore si ottiene solo applicando all’art. 10-ter l’aumento di un terzo previsto dall’art. 17, comma 1-bis, D.Lgs. 74/2000 (sei anni aumentati a otto, più un quarto per le interruzioni). Tale aumento, però, riguarda testualmente i delitti “dagli articoli 2 a 10”. Un orientamento della stessa Corte (Sez. III, 14 dicembre 2021, n. 2519) lo esclude per l’art. 10-ter, per il quale il termine massimo sarebbe di sette anni e sei mesi. Nel caso concreto la divergenza non avrebbe cambiato l’esito. Per l’IVA 2016 il termine di versamento rilevante scadeva, secondo la disciplina allora vigente, alla fine del 2017: anche il termine ordinario non risultava decorso alla data della sentenza d’appello. Il riferimento ai dieci anni non va però assunto acriticamente come parametro generale. È una nostra osservazione, non un principio affermato dalla Corte. |
E' superfluo evidenziare la portata dell'adozione di adeguati assetti aziendali (art. 2086 cod. civ.) come più volte osservato e commentato nei miei precedenti articoli. Perciò, le esimenti della Business Judgment Rule (BJR), seppur necessarie, non sono sufficienti a sostenere la difesa degli amministratori davanti alle responsabilità gestorie che possono determinare serie conseguenza sia sul piano patrimoniale (risarcimento del danno anche per negligenza, imprudenza, colpa), sia usl piano penale (per atti fraudolenti e dolosi).