
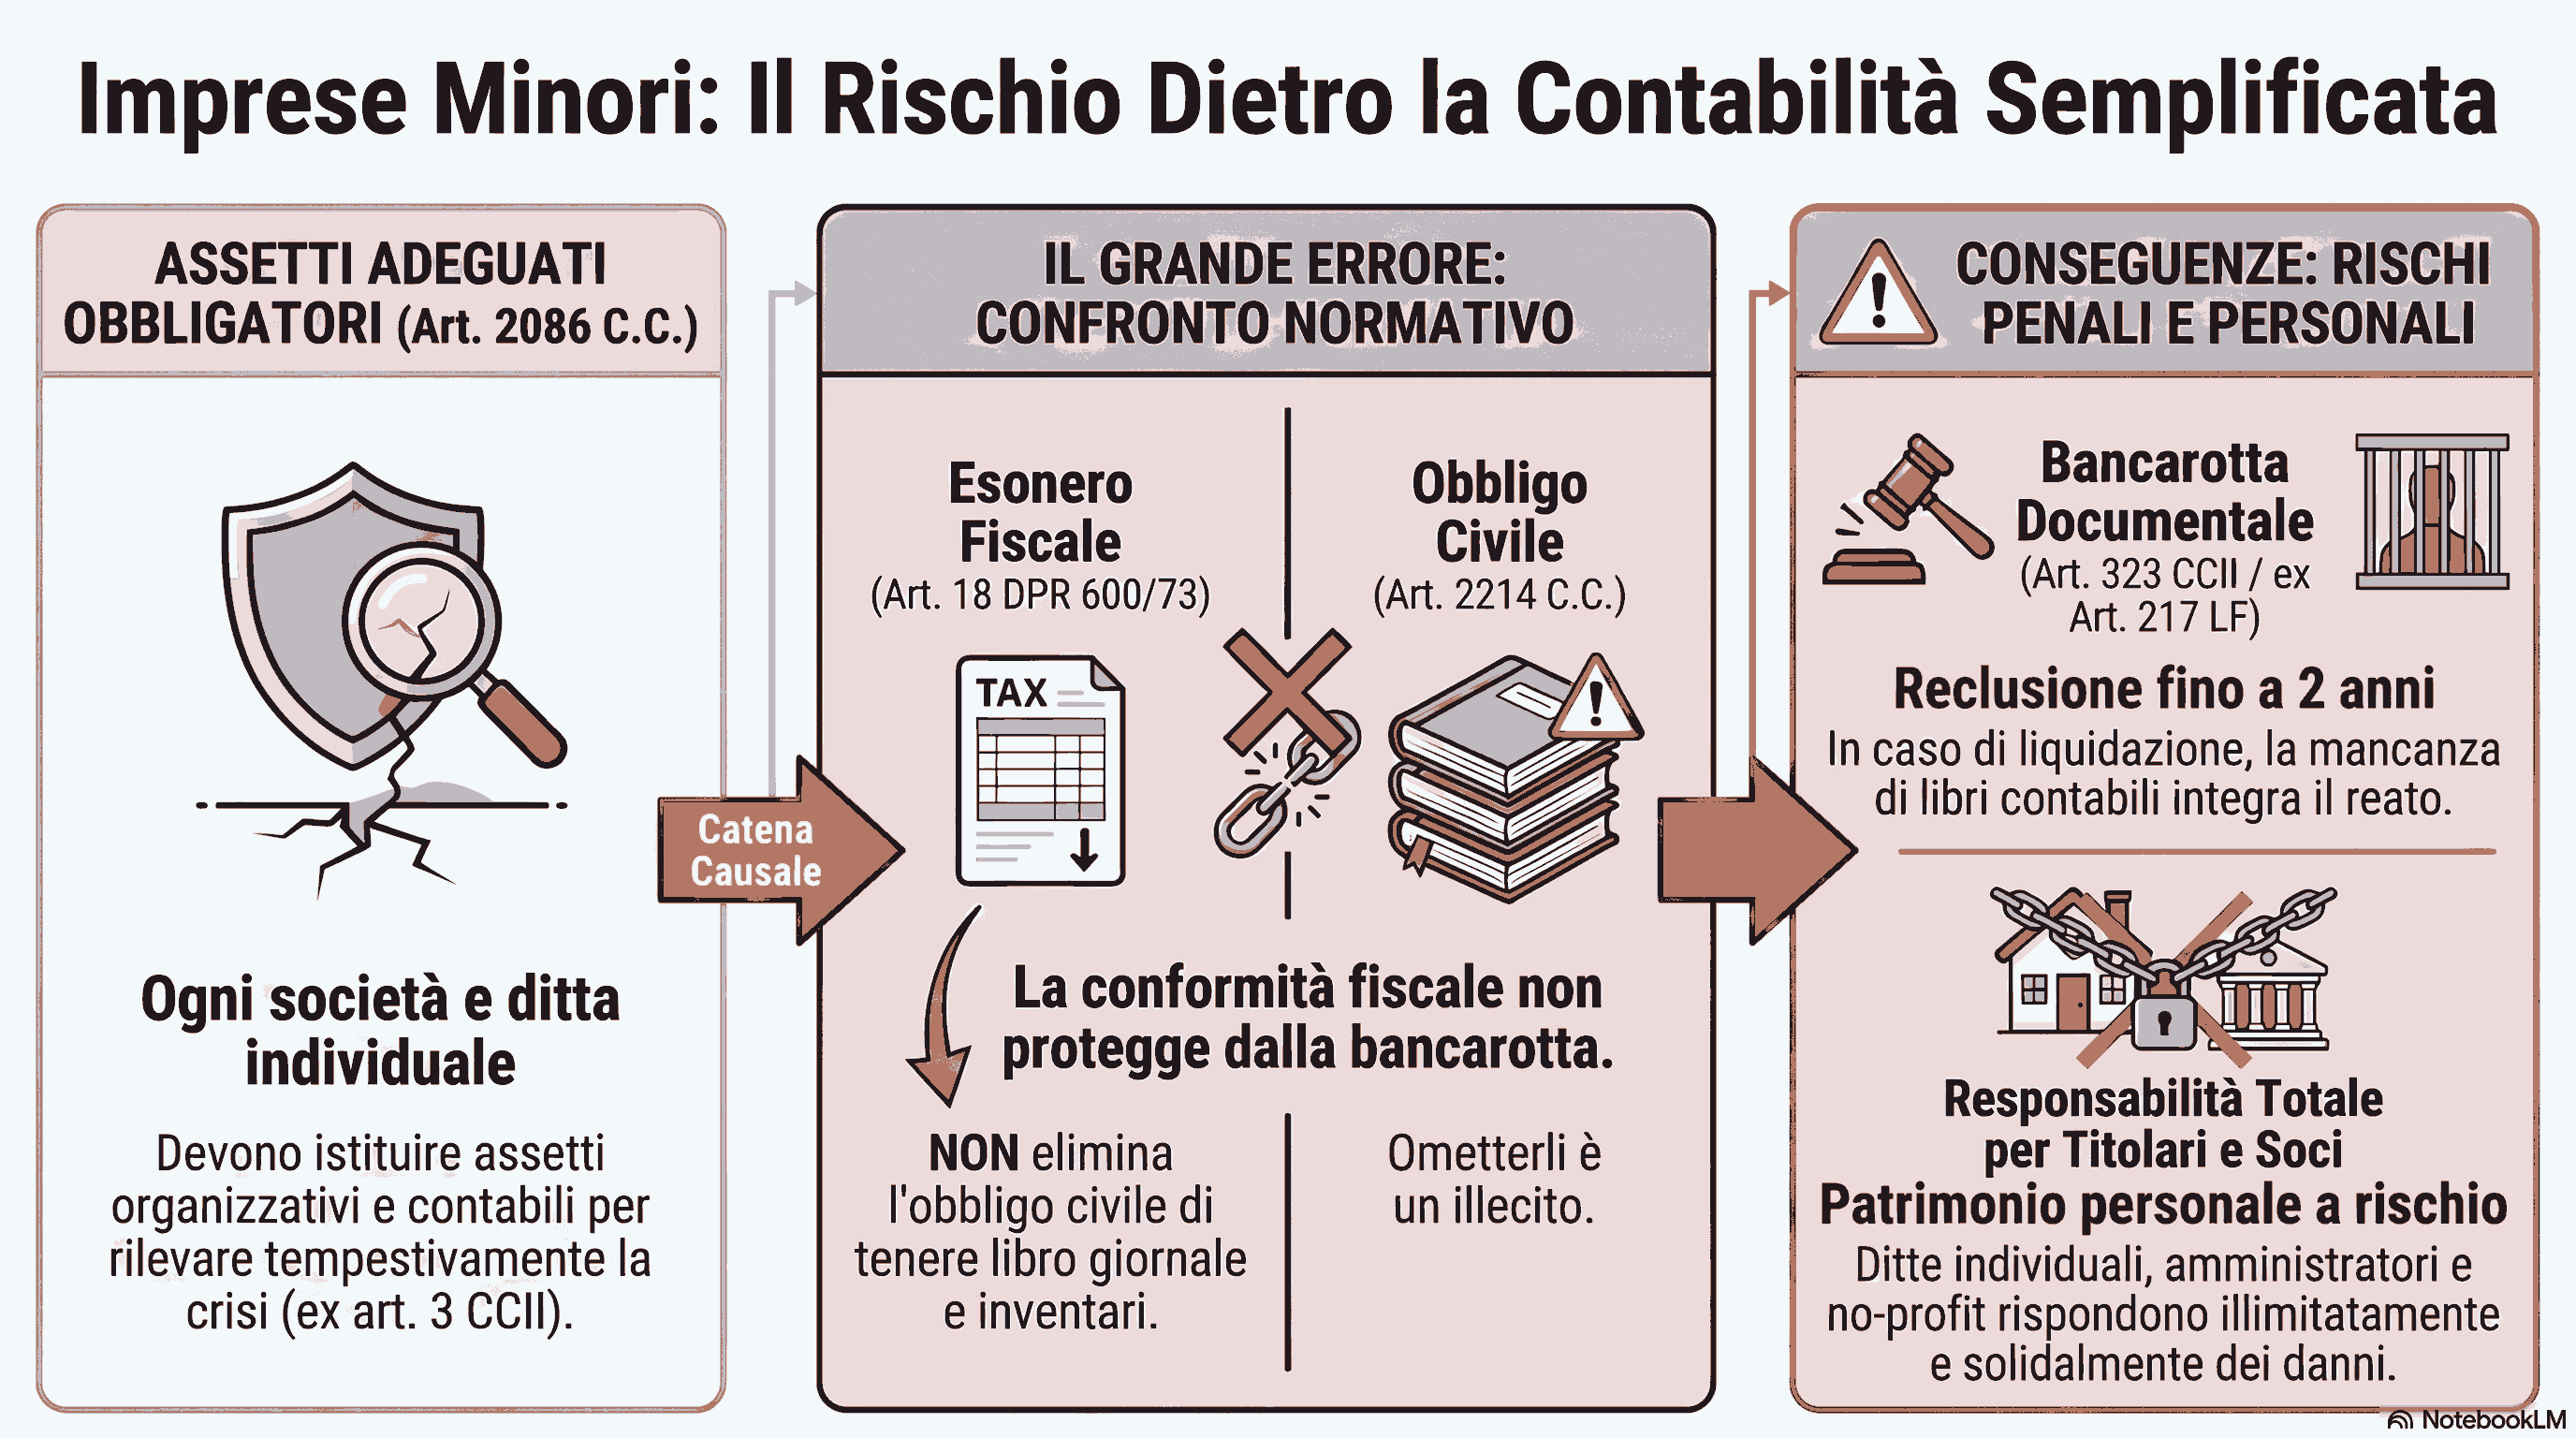
Contabilità Semplificata e Bancarotta Documentale: Rischio Penale, Assetti Adeguati (Art. 2086 cod. civ.) e Responsabilità dell'Amministratore Subentrante
Il Falso Mito della Contabilità Semplificata: Esonero Fiscale vs Obblighi Civilistici
Il regime di contabilità semplificata disciplinato dall'art. 18 del D.P.R. 600/1973 costituisce una modalità agevolata di determinazione del reddito imponibile riservata alle imprese minori, quali le ditte individuali, le società in nome collettivo (s.n.c.) e le società in accomandita semplice (s.a.s.). Per accedere e permanere in tale regime, le soglie di ricavo annuo (aggiornate al 1° gennaio 2023) sono fissate a 500.000 euro per le prestazioni di servizi e a 800.000 euro per le altre attività.
Tuttavia, tra gli imprenditori e i professionisti si riscontra di frequente il pericoloso equivoco secondo cui l'adozione della contabilità semplificata comporti un esonero generale dalla tenuta dei libri contabili. In realtà, l'art. 18, co. 1, D.P.R. 600/1973 dispone un esonero circoscritto al solo piano fiscale, facendo espressamente salvi gli obblighi previsti da disposizioni diverse. Di conseguenza, l'imprenditore commerciale non piccolo resta pienamente soggetto agli obblighi civilistici prescritti dall'art. 2214 cod. civ., che impone la tenuta del libro giornale e del libro degli inventari. Soltanto il piccolo imprenditore ai sensi dell'art. 2083 cod. civ. beneficia dell'esonero generale dalle scritture prescritte dal codice civile.
La Giurisprudenza di Legittimità (tra cui la Sentenza della Corte di Cassazione n. 16005/2025) ha chiarito a più riprese che il regime tributario di contabilità semplificata non comporta l'esonero dall'obbligo di tenuta dei libri e delle scritture contabili ex art. 2214 cod. civ., con la conseguenza che la loro omissione o irregolare tenuta può integrare il reato di bancarotta semplice documentale in sede concorsuale.
Il Disallineamento tra Soglie Fiscali e Soglie di Fallibilità (CCII)
Un fattore di elevato rischio per la gestione delle imprese minori deriva dal marcato disallineamento tra le soglie fiscali e le soglie di fallibilità fissate dal Codice della Crisi d'Impresa e dell'Insolvenza (CCII).
Un imprenditore commerciale o una società di persone sono esonerati dall'assoggettamento alla liquidazione giudiziale (ex fallimento) soltanto se rispettano congiuntamente, nei tre esercizi precedenti, tutti e tre i parametri dimensionali previsti dall'art. 2, co. 1, lett. d), CCII:
- Attivo patrimoniale annuo non superiore a 300.000 euro;
- Ricavi lordi annui non superiori a 200.000 euro;
- Debiti totali (anche non scaduti) non superiori a 500.000 euro.
Il superamento di anche uno solo di questi tre parametri rende l'impresa fallibile e assoggettabile a liquidazione giudiziale. Ciò genera un evidente paradosso: un'impresa con ricavi pari a 400.000 euro rientra nel regime di contabilità semplificata ai fini delle imposte sui redditi, ma supera ampiamente la soglia di fallibilità di 200.000 euro. Qualora tale impresa ometta la tenuta del libro giornale e del libro degli inventari confidando nella disciplina fiscale, in sede di apertura della liquidazione giudiziale l'imprenditore o gli amministratori saranno esposti alle responsabilità penali per bancarotta documentale.
Assetti Adeguati (Art. 2086 c.c.) e Misure Idonee (Art. 3 CCII)
Con la riforma della crisi d'impresa, il legislatore ha introdotto precisi obblighi organizzativi a carico di tutte le forme d'impresa, indipendentemente dalle dimensioni.
- Per le società di persone (s.n.c., s.a.s.): L'art. 2086, secondo comma, cod. civ. stabilisce il dovere di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell'impresa, idoneo a rilevare tempestivamente lo stato di crisi e la perdita della continuità aziendale, nonché a procedere senza indugio per l'adozione degli strumenti di regolazione previsti dall'ordinamento.
- Per le ditte individuali: L'art. 3, comma 1, CCII impone l'obbligo analogo di adottare misure idonee a rilevare tempestivamente lo stato di crisi. Tra gli indici da monitorare rientrano i segnali di allerta indicati dall'art. 3, co. 4, CCII, quali retribuzioni scadute da almeno 30 giorni o debiti verso fornitori scaduti da più di 90 giorni di ammontare superiore a quelli non scaduti.
L'adempimento dell'obbligo di istituire assetti adeguati o misure idonee svolge un'importante funzione preventiva della bancarotta documentale. Garantendo la tempestiva e regolare contabilizzazione degli atti di gestione e l'aggiornamento dei libri obbligatori, l'impresa assicura la piena tracciabilità del patrimonio, evitando carenze che in sede concorsuale impedirebbero la ricostruzione del volume d'affari e dell'attivo aziendale.
Bancarotta Semplice Documentale (Art. 323 CCII): Reato di Pericolo e Responsabilità per Colpa
Nel quadro sanzionatorio del Codice della Crisi, la disciplina della bancarotta documentale distingue la fattispecie fraudolenta (art. 322, co. 1, lett. b, CCII) da quella semplice (art. 323, co. 2, CCII).
La bancarotta semplice documentale punisce con la reclusione da 6 mesi a 2 anni l'imprenditore o l'amministratore che non ha tenuto i libri e le altre scritture contabili prescritti dalla legge o li ha tenuti in maniera irregolare o incompleta nei tre anni antecedenti alla dichiarazione di liquidazione giudiziale.
Sulla scorta dei principi consolidati espressi dalla Corte di Cassazione (richiamati anche nelle sentenze n. 30669/2026 e n. 30671/2026):
- natura di reato di pericolo presunto e di pura condotta: Il delitto si perfeziona con il mero inadempimento dell'obbligo formale imposto dall'art. 2214 cod. civ., a prescindere dal fatto che si sia verificato un danno effettivo per la massa dei creditori.
- punibilità a titolo di colpa: A differenza della fattispecie fraudolenta (che richiede il dolo specifico), la bancarotta semplice è sanzionata anche a titolo di colpa, integrata da semplice negligenza, imperizia o inosservanza delle norme legislative.
- inefficacia dell'affidamento a professionisti esterni: La delega delle adempimenti contabili a un commercialista o consulente esterno non esime l'amministratore da responsabilità penale. Gravano infatti sull'organo amministrativo un dovere di oculata scelta del professionista (culpa in eligendo) e l'onere permanente di controllarne e vigilarne l'operato (culpa in vigilando).
- permanenza dell'obbligo fino alla cancellazione: La cessazione di fatto dell'attività d'impresa non elimina l'obbligo di tenuta e aggiornamento delle scritture, il quale viene meno unicamente con la formale cancellazione dal registro delle imprese.
L'Amministratore Subentrante e gli Obblighi di Ricostruzione Contabile nelle Sentenze di Cassazione
Un orientamento di fondamentale rilievo operativo, ribadito dalla Corte di Cassazione nelle sentenze n. 30669/2026 e n. 30671/2026, riguarda la posizione dell'amministratore subentrante nella gestione di una società.
In caso di avvicendamento nell'organo amministrativo, il nuovo amministratore non può andare esente da responsabilità penale adducendo che la documentazione contabile fosse già inesistente o irregolare al momento dell'assunzione della carica o che il dissesto sia riconducibile in via esclusiva alle precedenti gestioni.
La Giurisprudenza di Legittimità afferma che sul nuovo amministratore incombe un autonomo dovere giuridico articolato su tre direttrici:
- verificare l'esatto adempimento degli obblighi contabili da parte dell'amministratore cessato;
- sollecitare la consegna e acquisire la documentazione contabile relativa ai periodi precedenti;
- ricostruire e regolarizzare i libri e i documenti contabili mancanti, incompleti o errati.
L'omessa attivazione o il disinteresse dell'amministratore subentrante integra una condotta omissiva gravemente colposa, idonea a configurare direttamente la responsabilità per il reato di bancarotta semplice documentale.
Raccomandazioni Operative per Imprenditori e Consulenti
Alla luce del quadro normativo e giurisprudenziale, per prevenire rischi penali e patrimoniali è raccomandato:
- istituire sempre il libro giornale e il libro degli inventari: Anche se si adotta il regime di contabilità semplificata ai fini fiscali, l'imprenditore commerciale deve mantenere i libri obbligatori previsti dall'art. 2214 cod. civ..
- monitorare costantemente i parametri di fallibilità: Verificare periodicamente attivo, ricavi e indebitamento complessivo per accertare il rispetto delle soglie previste dall'art. 2 CCII.
- formalizzare gli assetti organizzativi e contabili: Attuare le misure richieste dall'art. 2086 cod. civ. e dall'art. 3 CCII, introducendo procedure di controllo dei flussi finanziari e monitoraggio dei debiti scaduti.
- effettuare verifiche rigorose in sede di subentro gestionale: L'amministratore che assume la carica deve richiedere formalmente le consegne contabili ed esercitare tempestivamente gli adempimenti di ricostruzione e regolarizzazione dei libri eventualmente omessi.