Il Quadro Normativo del Codice della Crisi d'Impresa e dell'Insolvenza
L'entrata in vigore del Codice della Crisi d'Impresa e dell'Insolvenza (CCII) ha profondamente ridefinito il panorama del diritto concorsuale italiano. Rispetto al passato regime fallimentare, orientato prevalentemente ad accertare la disgregazione del patrimonio a cose fatte, la normativa attuale favorisce una diagnosi precoce delle difficoltà gestionali per salvaguardare il valore aziendale.
L'articolo 2 del CCII stabilisce le nozioni fondamentali di crisi, insolvenza e sovraindebitamento. Tali definizioni svolgono un ruolo guida e interpretativo per gli operatori del settore, tracciando i presupposti oggettivi per accedere alle differenti procedure previste dall'ordinamento. In questo contesto, l'obiettivo primario non è la mera eliminazione dell'impresa dal mercato, bensì l'attivazione di risposte tempestive idonee a superare lo squilibrio economico-finanziario.
Lo Stato di Insolvenza nel CCII
Definizione Giuridica e Manifestazione Esterna
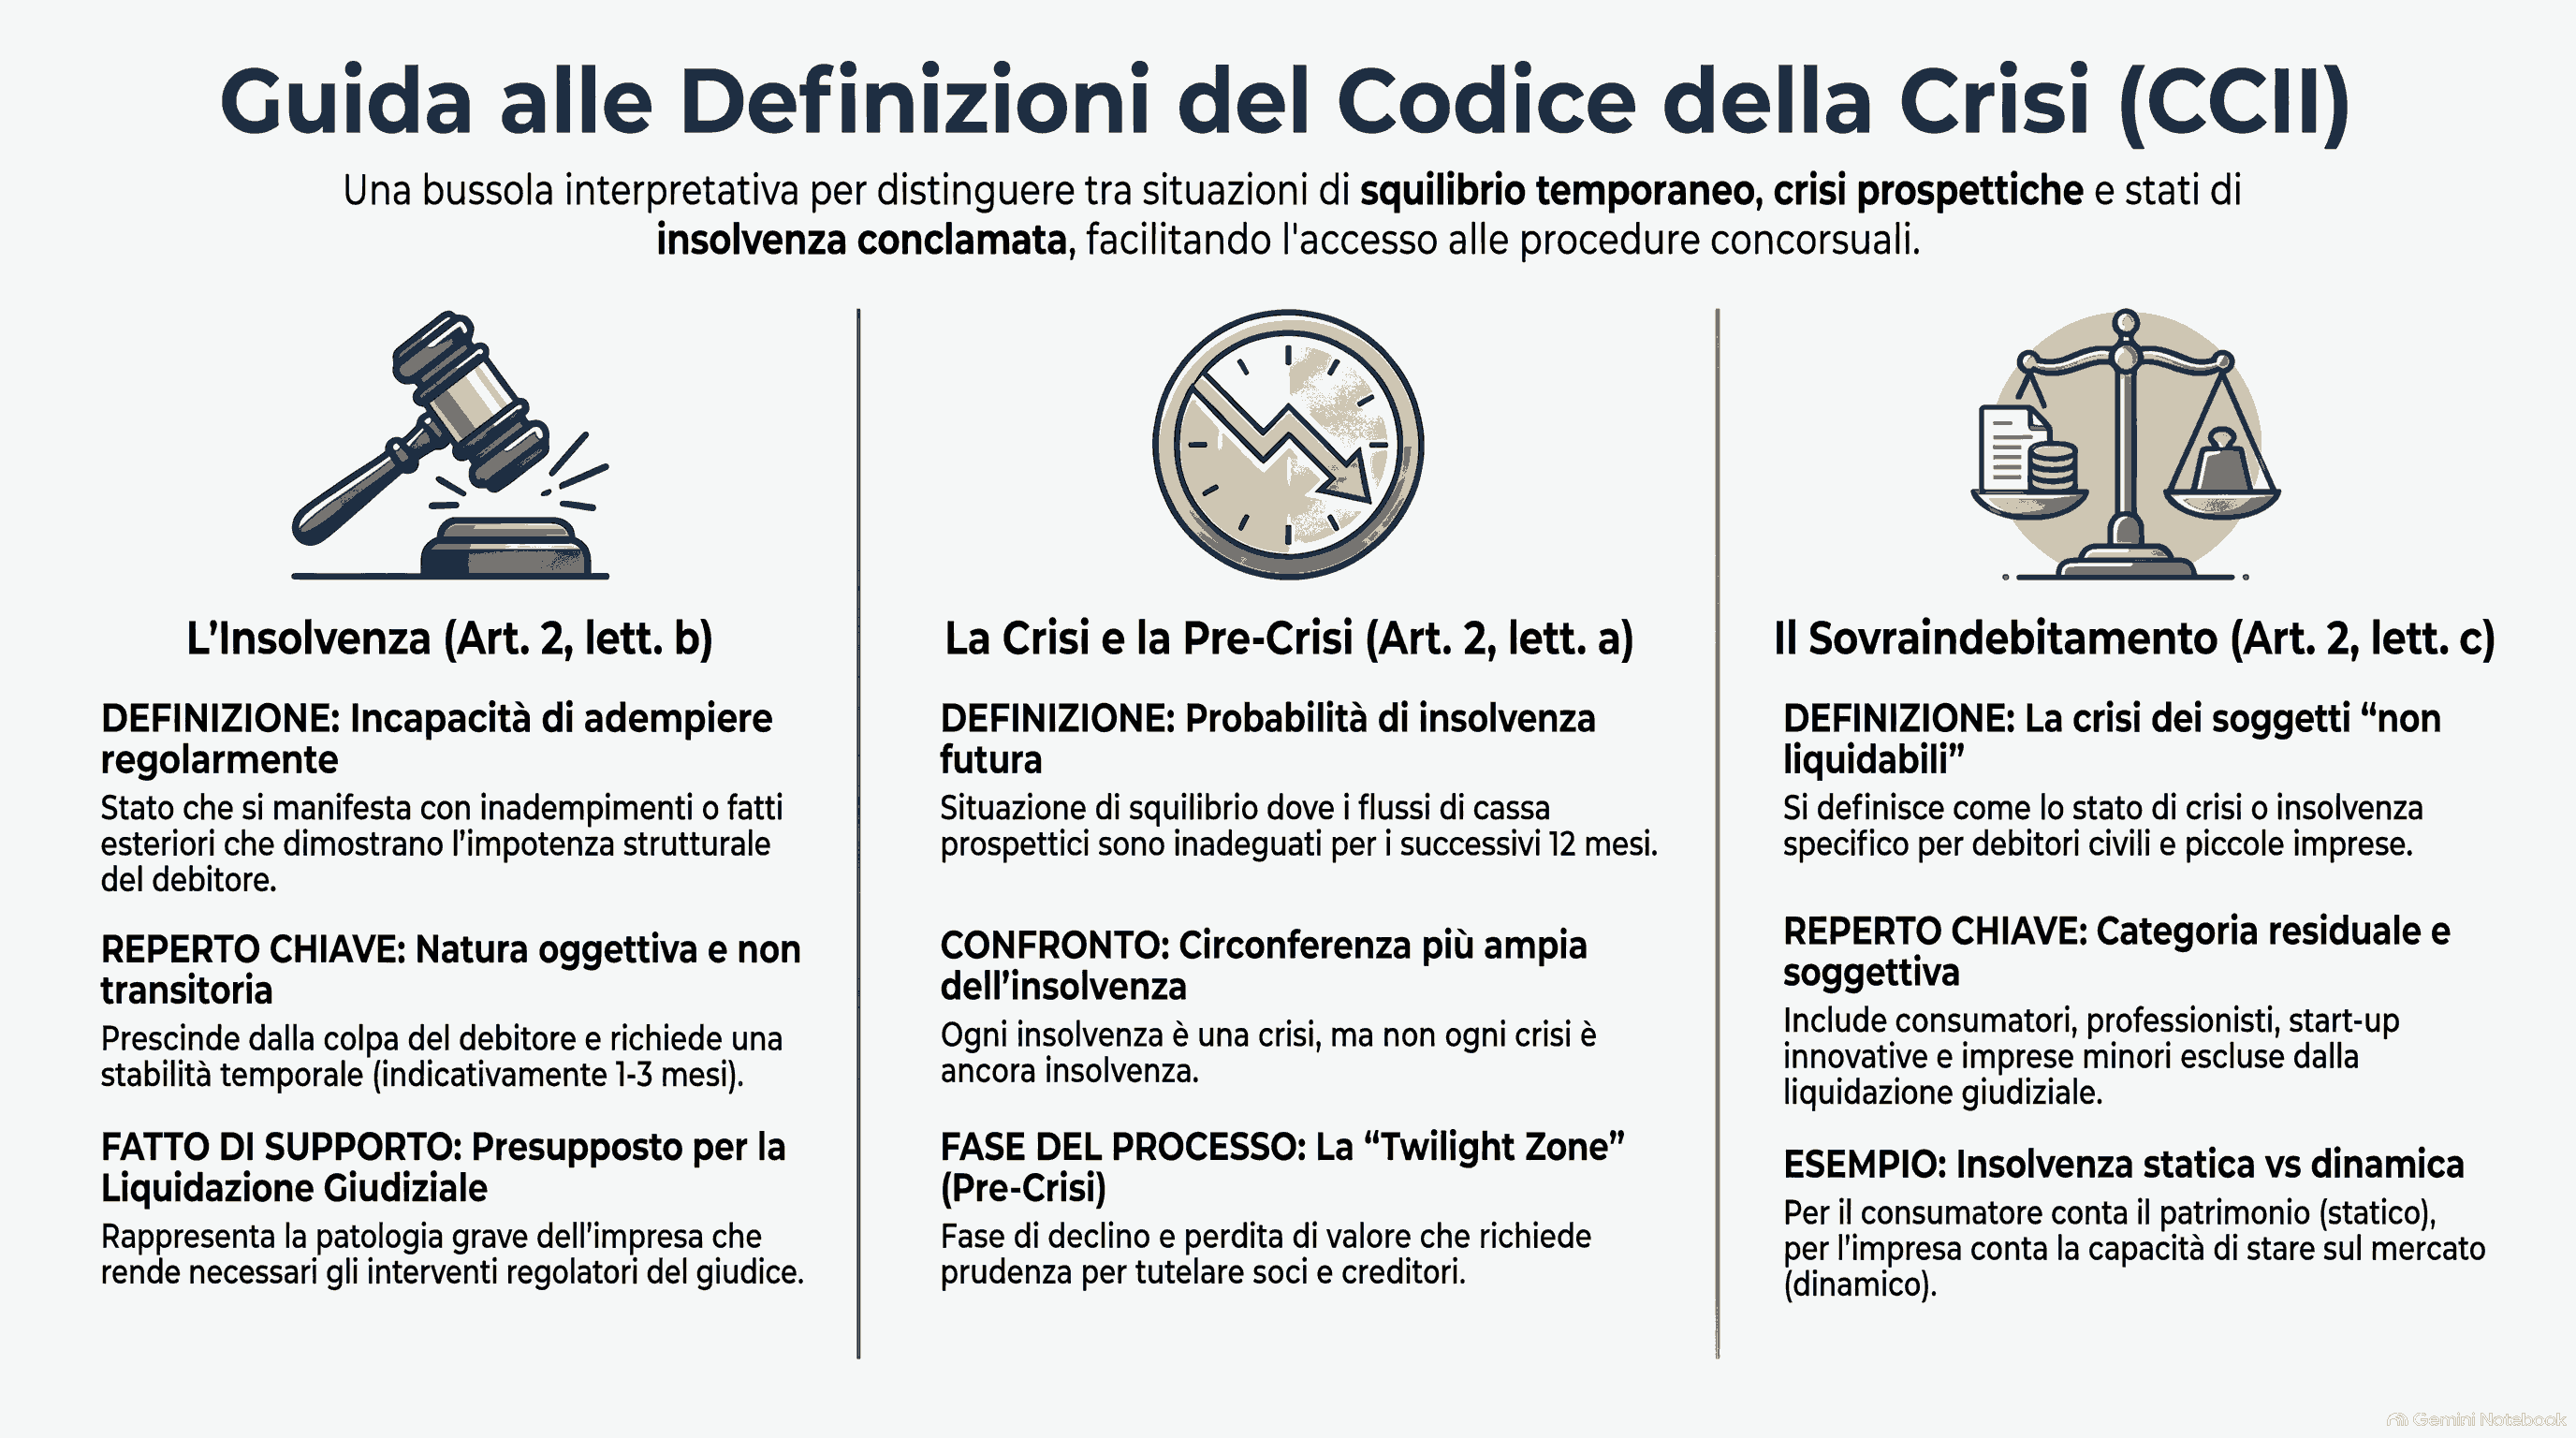
L'insolvenza rappresenta il presupposto oggettivo cardine per l'apertura della liquidazione giudiziale rivolta agli imprenditori commerciali non minori. Dal punto di vista dogmatico, essa consiste in una qualificazione giuridica d'insieme che si palesa attraverso inadempimenti o altri eventi esteriori sintomatici. Tali fatti testimoniano l'incapacità del debitore di soddisfare regolarmente e con mezzi ordinari le proprie obbligazioni.
È fondamentale evidenziare che la singola contestazione di un debito o il rifiuto motivato di pagamento non configurano automaticamente uno stato di insolvenza, a patto che il debitore disponga delle risorse per adempiere. Diversamente, laddove l'inadempimento derivi da un'impossibilità strutturale di reperire liquidità, la patologia dell'attività d'impresa si considera conclamata.
Valutazione Dinamica, Capacità Patrimoniale e Illiquidità Temporanea
Per distinguere l'insolvenza da una transitoria tensione di cassa (comunemente definita semplice illiquidità), la giurisprudenza richiede il requisito della stabilità nel tempo. Una difficoltà momentanea superabile in un arco temporale ridotto (indicativamente da uno a tre mesi) non giustifica la dichiarazione di liquidazione giudiziale.
Inoltre, la valutazione dell'insolvenza differisce a seconda dello stato operativo dell'impresa:
- Impresa in continuità operativa: La verifica segue una prospettiva dinamica e soggettiva. Pertanto, un'impresa con passivo superiore all'attivo o bilanci in perdita non è necessariamente insolvente se gode ancora della fiducia del mercato del credito o del sostegno finanziario dei soci.
- Impresa in liquidazione volontaria: In assenza di prosecuzione dell'attività economica, la valutazione assume un taglio statico e patrimoniale. In questo scenario, l'eccedenza delle passività sulle attività reali è di per sé idonea a dimostrare l'incapacità di soddisfare integralmente i creditori.
Requisiti Quantitativi e Differenze tra Procedure Concorsuali
L'ordinamento stabilisce una soglia minima di procedibilità per l'apertura della liquidazione giudiziale: l'ammontare complessivo dei debiti scaduti e non pagati deve superare la cifra di 30.000 euro. Sotto tale importo, pur in presenza di uno stato di insolvenza oggettivo, la procedura non viene dichiarata per ragioni di economicità processuale.
Lo stato di insolvenza assume rilievo differente a seconda degli istituti di riferimento:
- Liquidazione Coatta Amministrativa: L'accertamento dell'insolvenza serve principalmente a consentire l'esercizio di azioni specifiche, come la revocatoria concorsuale.
- Amministrazione Straordinaria delle Grandi Imprese: Richiede parametri quantitativi stringenti (debiti non inferiori ai due terzi dell'attivo e dei ricavi) e presuppone la reversibilità dell'insolvenza mediante la riorganizzazione aziendale in continuità.
La Crisi d'Impresa e lo Stadio di Pre-Crisi
La Crisi come Probabilità di Insolvenza Prospettica
Il Codice della Crisi attribuisce alla nozione di crisi un significato autonomo rispetto all'insolvenza conclamata. La crisi viene definita come la probabilità di futura insolvenza, misurabile attraverso l'inadeguatezza dei flussi di cassa prospettici a far fronte alle obbligazioni programmate nei successivi dodici mesi.
Questa impostazione, mutuata dai principi aziendali di continuità (going concern), delinea la crisi come un malfunzionamento in cui l'alterazione degli equilibri economico-finanziari richiede necessariamente un coinvolgimento dei creditori nelle operazioni di ristrutturazione.
La Fase Crepuscolare (Pre-Crisi) e la Composizione Negoziata
Un elemento innovativo del sistema è l'attenzione rivolta alla fase di pre-crisi o twilight zone. Questa fase si caratterizza per una perdita graduale di valore dell'impresa e per un potenziale disallineamento tra la tutela del patrimonio dei soci e le ragioni dei creditori.
L'articolo 12 del CCII incentiva l'imprenditore ad accedere tempestivamente alla composizione negoziata della crisi anche in presenza di una semplice probabilità di crisi. Tale strumento stragiudiziale consente di avviare trattative riservate con l'ausilio di un esperto indipendente, permettendo all'impresa di beneficiare, se necessario, di misure protettive temporanee per evitare il deterioramento della situazione economica.
Adeguati Assetti Organizzativi e Meccanismi di Allerta
Obblighi di Gestione ex Art. 2086 c.c. e Art. 3 CCII
In conformità con la riforma del Codice Civile (art. 2086 c.c.) e con l'articolo 3 del CCII, l'imprenditore ha il dovere di istituire assetti organizzativi, amministrativi e contabili adeguati alla natura e alle dimensioni dell'impresa. Tali strutture devono consentire di:
- Rilevare tempestivamente eventuali squilibri di carattere patrimoniale, economico o finanziario.
- Verificare costantemente la sostenibilità dei debiti e la continuità aziendale per un orizzonte di almeno dodici mesi.
- Ottenere le informazioni necessarie per svolgere il test pratico di ragionevole perseguibilità del risanamento.
Segnali Operativi e Procedura di Allerta Interna ed Esterna
La normativa individua specifici segnali d'allarme idonei a presagire l'insorgere della crisi:
- Pendenze retributive scadute da oltre 30 giorni per un importo superiore alla metà dell'ammontare mensile delle paghe.
- Debiti verso fornitori scaduti da più di 90 giorni che superino l'ammontare dei debiti non scaduti.
- Esposizioni bancarie o finanziarie scadute o sconfinate da oltre 60 giorni che rappresentino almeno il 5% dell'accordato complessivo.
I meccanismi di allerta si articolano in due direzioni:
- Allerta Interna: Gli organi di controllo societari (sindaci e revisori) hanno l'obbligo di segnalare immediatamente per iscritto all'organo amministrativo i presupposti per l'accesso alla composizione negoziata. In caso di inerzia degli amministratori di fronte all'insolvenza, i sindaci sono legittimati a richiedere l'apertura della liquidazione giudiziale.
- Allerta Esterna: I creditori pubblici qualificati (INPS, INAIL, Agenzia delle Entrate ed Esattoria) e gli istituti di credito sono tenuti a inviare segnalazioni formali al superamento di determinate soglie di indebitamento scaduto.
Il Sovraindebitamento e le Tutele per i Soggetti Non Liquidabili
Il Perimetro dell'Articolo 2, Lettera c) CCII
A differenza della precedente Legge 3/2012, il Codice della Crisi non propone una definizione autonoma di sovraindebitamento. L'articolo 2, lettera c) del CCII definisce il sovraindebitamento direttamente come lo stato di crisi o di insolvenza riferito a debitori che non possono essere assoggettati alla liquidazione giudiziale.
La platea dei destinatari comprende:
- Consumatori e professionisti intellettuali.
- Imprenditori minori (che non superano le soglie dimensionali dell'art. 2, lett. d CCII).
- Imprenditori agricoli, start-up innovative ed enti non commerciali.
Paragrafo 5.2: Insolvenza Commerciale vs. Insolvenza Civile del Consumatore
Il sistema distingue la natura dell'insolvenza in base al soggetto coinvolto:
- Insolvenza dell'Imprenditore: Valutata in un contesto dinamico di mercato, dove la continuità dell'attività e il ricorso al credito sono elementi centrali.
- Insolvenza del Consumatore/Debitore Civile: Mantiene una natura prevalentemente statica e patrimoniale, fondata sulla sproporzione tra le obbligazioni assunte e il patrimonio liquidabile disponibile per farvi fronte.
Conclusioni e Percorsi di Risanamento Aziendale
Il Codice della Crisi d'Impresa e dell'Insolvenza offre una vasta gamma di strumenti graduali per gestire il disagio finanziario. Dalle soluzioni meno invasive come le convenzioni di moratoria e i piani attestati di risanamento, si passa agli accordi di ristrutturazione dei debiti, al piano di ristrutturazione soggetto ad omologazione (PRO) e al concordato preventivo, fino a giungere, nei casi irrecuperabili, alla liquidazione giudiziale o alle procedure da sovraindebitamento.
L'adozione tempestiva degli strumenti adeguati, unita a un monitoraggio costante degli assetti aziendali, costituisce la principale garanzia per preservare la continuità aziendale e proteggere la responsabilità degli organi di gestione.